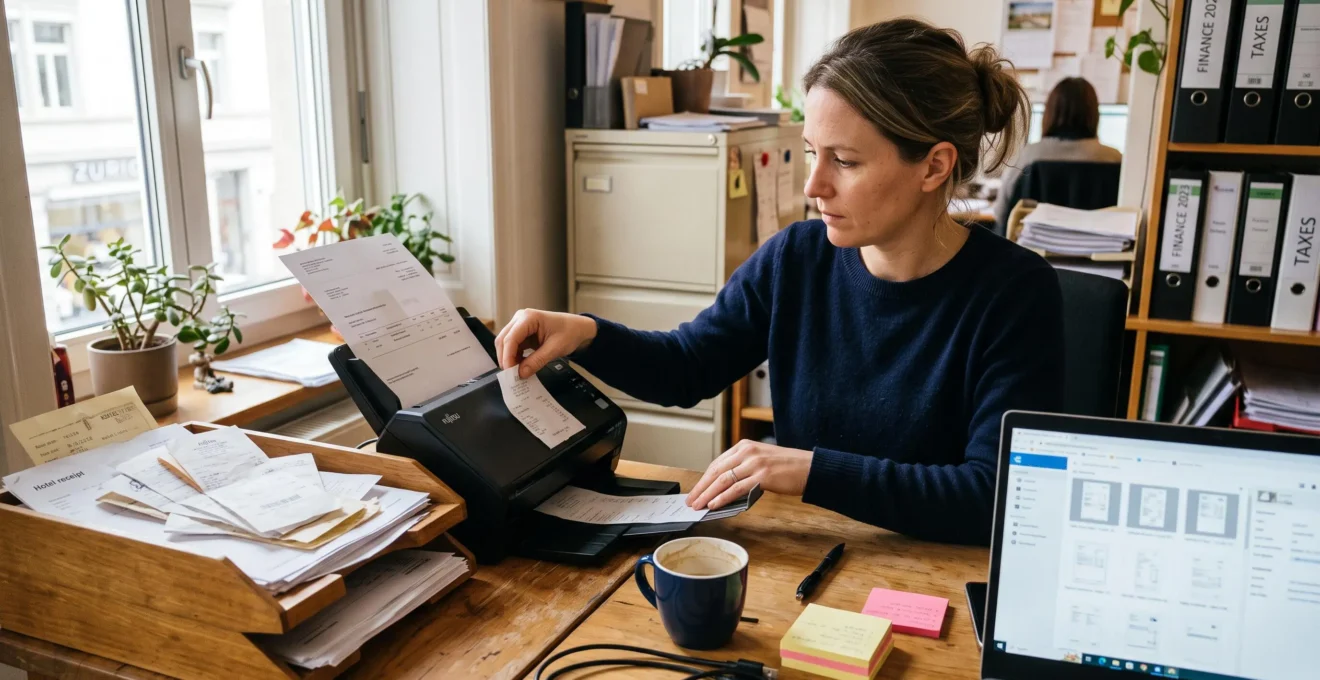
Eine Lieferantenrechnung trifft per E-Mail ein, eine Spesenquittung liegt auf dem Schreibtisch und ein weiterer Beleg wartet in einem Kundenportal. Solange diese Dokumente getrennt verarbeitet werden, fehlen der Buchhaltung wichtige Informationen über ihren Bearbeitungsstand. Rechnungen werden verspätet verbucht, Zahlungen lassen sich schwieriger zuordnen und beim Monatsabschluss beginnt die Suche nach fehlenden Nachweisen.
Ein medienbruchfreier Belegprozess führt sämtliche Eingangsrechnungen und Quittungen unabhängig von ihrer Herkunft in einen gemeinsamen, nachvollziehbaren Ablauf. Jeder Beleg wird erfasst, auf Vollständigkeit und Richtigkeit geprüft, einer Buchung zugeordnet, freigegeben und ordnungsgemäss archiviert. Automatische Texterkennung und digitale Freigaben können einzelne Schritte vereinfachen, ersetzen aber keine fachlichen Kontrollen.
Für Schweizer Unternehmen ist dabei besonders wichtig, dass Geschäftsvorfälle nachvollziehbar dokumentiert werden und die Anforderungen an die Aufbewahrung von Buchungsbelegen sowie den Nachweis der Mehrwertsteuer eingehalten werden. Entscheidend ist deshalb nicht allein die Digitalisierung, sondern die verlässliche Verbindung zwischen Beleg, Buchung und Zahlung.
Das Wichtigste zur Verarbeitung eingehender Belege
- Alle Rechnungen und Quittungen sollten über definierte Eingangskanäle in einem gemeinsamen System zusammenlaufen.
- Eine standardisierte Prüfung auf Dubletten, Rechnungsangaben und sachliche Richtigkeit verhindert typische Buchungs- und Zahlungsfehler.
- Klare Verantwortlichkeiten, rechtzeitige Nachforderungen und eine nachvollziehbare Archivierung sichern den gesamten Belegfluss bis zur MWST-Abrechnung.
- Warum fehlen Rechnungen und Quittungen häufig in der Buchhaltung?
- Wie bündelt man E-Mail-Rechnungen, Papierbelege und Uploads in einem Prozess?
- Zentrale Belegadresse oder Mitarbeiter-Upload: Welche Lösung passt zu welchem Beleg?
- Welche Prüfungen verhindern doppelte Rechnungen und fehlende Pflichtangaben?
- Wann sollten fehlende Rechnungen und Quittungen spätestens nachgefordert werden?
- Wie organisiert man digitale Belegerfassung für Papier, PDF und E-Mail-Rechnungen?
- Wie richtet man einen automatisierten Bankabgleich ohne falsche Zuordnungen ein?
- Wie lässt sich eine digitale Umsatzsteuervoranmeldung zuverlässig vorbereiten?
Warum fehlen Rechnungen und Quittungen häufig in der Buchhaltung?
Rechnungen und Quittungen fehlen häufig, weil sie über unterschiedliche Kanäle eingehen und nicht unmittelbar einem verbindlichen Erfassungsprozess zugeführt werden. Persönliche E-Mail-Postfächer, Papierablagen und verspätete Spesenabrechnungen schaffen Informationslücken. Entscheidend ist weniger das Verhalten einzelner Mitarbeitender als die fehlende Verbindung zwischen Belegeingang, Verantwortung und Buchung.
Ein typisches Problem entsteht, wenn Lieferanten ihre Rechnungen direkt an einzelne Ansprechpersonen senden. Die Rechnung ist zwar im Unternehmen angekommen, die Buchhaltung weiss jedoch nichts davon. Bei Ferien, Krankheit oder einem Stellenwechsel bleibt sie unter Umständen unbearbeitet.
Ähnliche Situationen entstehen bei Papierbelegen. Eine Quittung für ein Geschäftsessen verbleibt in der Tasche, während eine Hotelrechnung erst mit der nächsten Spesenabrechnung eingereicht wird. Die zugehörige Kartenzahlung ist im Bank- oder Kreditkartenkonto bereits sichtbar, doch der Nachweis fehlt.
Der eigentliche Medienbruch ist ein Verlust an Prozessinformationen. Beim Wechsel zwischen Papier, E-Mail und manueller Buchung gehen beispielsweise folgende Angaben verloren:
- Wer den Beleg erhalten hat und für seine Bearbeitung verantwortlich ist.
- Ob der Geschäftsvorfall bereits geprüft oder freigegeben wurde.
- Welcher Bestellung, Kostenstelle oder Zahlung der Beleg zugeordnet werden muss.
- Bis wann eine fehlende Angabe ergänzt werden soll.
Diese Lücken erschweren nicht nur den Monatsabschluss. Bei einer MWST-Kontrolle prüft die Eidgenössische Steuerverwaltung (ESTV) unter anderem, ob die Belege zur Buchhaltung passen und ob geltend gemachte Vorsteuerabzüge ausreichend nachgewiesen sind. Die Beschreibung einer MWST-Kontrolle durch die ESTV verdeutlicht die Bedeutung vorhandener Lieferantenrechnungen und Quittungen.
Ein fehlender oder unvollständiger Beleg führt nicht automatisch zum Verlust des Vorsteuerabzugs. Er kann den erforderlichen Nachweis jedoch erschweren. Deshalb sollte eine Buchung jederzeit auf einen eindeutig identifizierbaren Geschäftsvorfall zurückgeführt werden können.
Ein kurzer Selbsttest hilft, Schwachstellen zu erkennen: Werden Rechnungen ausschliesslich an zentrale Adressen gesendet? Sind alle offenen Belege sichtbar? Lässt sich eine bestimmte Quittung ohne Nachfrage bei Mitarbeitenden auffinden? Ist der Bearbeitungsstatus einer Rechnung eindeutig?
Wenn mehrere Antworten unklar bleiben, fehlt gewöhnlich ein gemeinsamer Prozess und nicht lediglich eine zusätzliche Ablagemöglichkeit.
Sobald die unterbrochenen Übergaben bekannt sind, lässt sich ein zentraler Belegeingang gestalten, der vorhandene Kanäle zusammenführt, ohne für Mitarbeitende unnötige Umwege zu schaffen.
Wie bündelt man E-Mail-Rechnungen, Papierbelege und Uploads in einem Prozess?
E-Mail-Rechnungen, Papierbelege und Mitarbeiter-Uploads werden gebündelt, indem sämtliche Dokumente nach ihrem Eingang denselben digitalen Bearbeitungsprozess durchlaufen. Dafür braucht es einen zentralen Erfassungspunkt, einheitliche Statusangaben und klar zugewiesene Verantwortlichkeiten. Die Eingangskanäle dürfen unterschiedlich bleiben, solange Prüfung, Freigabe, Buchung und Archivierung nach gemeinsamen Regeln erfolgen.
Ein zentraler Prozess bedeutet nicht, dass Lieferanten und Mitarbeitende sämtliche Belege auf identische Weise einreichen müssen. Eine Lieferantenrechnung kann direkt aus einem E-Mail-Postfach importiert werden, während eine Parkquittung über eine Smartphone-Anwendung eingeht.
Wichtig ist, dass beide Dokumente anschliessend in derselben Bearbeitungsübersicht erscheinen. Dort werden die erforderlichen Informationen ergänzt, ihre Richtigkeit geprüft und die weiteren Schritte ausgelöst.
Ein praxistauglicher Ablauf besteht aus sechs aufeinander abgestimmten Stationen:
- Eingang: Der Beleg wird per zentraler E-Mail-Adresse, Scan, Portalimport oder Mitarbeiter-Upload entgegengenommen.
- Erfassung: Rechnungsnummer, Lieferant, Datum, Betrag und weitere relevante Angaben werden ausgelesen oder eingegeben.
- Prüfung: Dubletten, formale Angaben und die sachliche Berechtigung werden kontrolliert.
- Freigabe: Die zuständige Person bestätigt den Geschäftsvorfall gemäss den internen Berechtigungen.
- Buchung: Der geprüfte Beleg wird dem richtigen Konto, der Kostenstelle und gegebenenfalls einer Bestellung zugeordnet.
- Archivierung: Der Beleg bleibt mit seiner Buchung und den erforderlichen Nachweisen auffindbar.
Bei Papierbelegen beginnt der Prozess mit dem zeitnahen Scannen oder Fotografieren. Die Aufnahme muss vollständig und lesbar sein. Eine automatische Texterkennung, kurz OCR, kann anschliessend Informationen auslesen und zur weiteren Verarbeitung bereitstellen. Fehlerhafte Erkennungsergebnisse müssen vor der Freigabe korrigiert werden.
Für E-Mail-Rechnungen empfiehlt sich ein gemeinsames Rechnungspostfach. Automatische Weiterleitungs- oder Importregeln können eingehende Anhänge übernehmen. Dabei muss erkennbar bleiben, ob eine Nachricht bereits verarbeitet wurde und welcher Beleg daraus entstanden ist.
Die Schweizer Aufbewahrungsanforderungen gelten unabhängig vom Eingangskanal. Nach den Informationen des SECO zur elektronischen Aufbewahrung der Geschäftsbücher müssen Buchungsbelege grundsätzlich zehn Jahre ab Ablauf des Geschäftsjahres aufbewahrt werden. Elektronische Dokumente müssen nachvollziehbar, lesbar und entsprechend der Geschäftsbücherverordnung gegen unbemerkte Veränderungen geschützt sein.
Eine gewöhnliche Cloud-Ablage oder das Speichern von PDF-Dateien allein gewährleistet diese Anforderungen nicht. Entscheidend sind die eingesetzten Archivierungsverfahren, die Integrität der Unterlagen und die Möglichkeit, einen Geschäftsvorfall später zuverlässig nachzuvollziehen.
Besonders problematisch sind parallele Ablagen, in denen eine Rechnung zugleich in einem E-Mail-Ordner und einem Buchhaltungssystem bearbeitet wird. Hier entstehen widersprüchliche Bearbeitungsstände. Ein gemeinsamer Status wie «eingegangen», «in Prüfung», «freigegeben», «gebucht» oder «bezahlt» schafft die notwendige Transparenz.
Erst wenn jeder Eingangskanal zuverlässig auf denselben Ablauf führt, wird die Wahl zwischen zentraler Belegadresse und individuellen Uploads zu einer organisatorischen Entscheidung statt zu einem Risiko für die Vollständigkeit.
Zentrale Belegadresse oder Mitarbeiter-Upload: Welche Lösung passt zu welchem Beleg?
Eine zentrale Belegadresse eignet sich besonders für regelmässige Lieferantenrechnungen und Geschäftsvorfälle mit festem Rechnungssteller. Mitarbeiter-Uploads sind sinnvoll für Spesen, Kassenquittungen und unterwegs entstehende Einzelbelege. Die beiden Modelle ergänzen sich: Entscheidend sind Belegart, Eingangsvolumen, Verantwortlichkeit und ein gemeinsamer Prüfprozess nach der Erfassung.
Bei einer zentralen Adresse wie [email protected] können Lieferanten ihre Dokumente unmittelbar an die Buchhaltung oder ein verbundenes Erfassungssystem senden. Dadurch hängt der Rechnungseingang weniger stark von persönlichen Postfächern ab.
Für kleinere Schweizer KMU kann bereits ein zentrales Postfach mit geregelter Weiterleitung genügen. Bei grösseren Unternehmen sind zusätzliche Funktionen wie Rollenverwaltung, automatische Zuweisung, mehrstufige Freigaben und einheitliche Bearbeitungsstände hilfreich.
Mitarbeiter-Uploads lösen dagegen ein anderes Problem: Belege, die nicht direkt vom Lieferanten an die zentrale Buchhaltung gelangen, müssen einfach und möglichst unmittelbar eingereicht werden können. Dazu gehören beispielsweise Parktickets, kleinere Geschäftsauslagen oder Reisequittungen.
Für die Entscheidung zwischen beiden Modellen hilft eine Gegenüberstellung typischer Anforderungen. Die folgende Matrix beschreibt organisatorische Empfehlungen, keine gesetzlichen Vorgaben.
| Kriterium | Zentrale Belegadresse | Mitarbeiter-Upload |
|---|---|---|
| Typische Belege | Wiederkehrende Lieferantenrechnungen und PDF-Rechnungen | Spesen, Kleinbetragsbelege und unterwegs erhaltene Quittungen |
| Belegvolumen | Besonders geeignet für regelmässige Eingänge | Besonders geeignet für dezentrale Einzelbelege |
| Erfassung | Automatischer E-Mail-Import möglich | Foto, Datei-Upload oder mobile Erfassung |
| Zusätzliche Angaben | Bestellung, Kostenstelle und zuständige Fachperson | Auslagenzweck, Projekt, gegebenenfalls Teilnehmer oder Anlass |
| Prüfverantwortung | Buchhaltung und zuständige Freigabeperson | Einreichende Person, Vorgesetzte und Buchhaltung gemäss Rollenmodell |
| Typisches Risiko | Rechnungen verbleiben ausserhalb des zentralen Postfachs | Unlesbare, unvollständige oder doppelt eingereichte Belege |
Ein Upload darf nicht automatisch als Freigabe gelten. Die einreichende Person bestätigt lediglich die Übermittlung des Dokuments und liefert den geschäftlichen Kontext. Ob die Ausgabe zulässig, korrekt kontiert und gegebenenfalls erstattungsfähig ist, muss im vorgesehenen Prüfprozess entschieden werden.
Auch die Berechtigungen sollten klar getrennt sein. Mitarbeitende benötigen normalerweise Zugriff auf ihre eigenen Einreichungen. Die Buchhaltung muss dagegen die vollständige Belegübersicht und die für ihre Aufgaben notwendigen Prüfinformationen einsehen können.
Für viele Unternehmen ist deshalb eine Kombination zweckmässig: Lieferanten erhalten eine feste Rechnungsadresse, während Mitarbeitende Einzelbelege über eine mobile oder browserbasierte Eingabemöglichkeit hochladen. Beide Wege führen in denselben Prüf- und Buchungsprozess.
Mit klar festgelegten Eingangskanälen ist die Vollständigkeit jedoch noch nicht sichergestellt. Vor allem mehrfach eingereichte Rechnungen und fehlerhafte Belegdaten müssen vor der Buchung erkannt werden.
Welche Prüfungen verhindern doppelte Rechnungen und fehlende Pflichtangaben?
Doppelte Rechnungen und fehlende Angaben lassen sich durch eine mehrstufige Belegprüfung erkennen. Zuerst wird kontrolliert, ob der Geschäftsvorfall bereits erfasst wurde. Danach folgen die Prüfung der Rechnungsangaben, der sachlichen Richtigkeit und der Kontierung. Für zuverlässige Ergebnisse müssen insbesondere Lieferant, Rechnungsnummer, Betrag und bestehende Buchungen gemeinsam betrachtet werden.
Eine Dublette entsteht beispielsweise, wenn ein Lieferant seine PDF-Rechnung per E-Mail versendet und dieselbe Rechnung später nochmals über ein Portal bereitstellt. Wird zusätzlich eine ausgedruckte Version gescannt, können drei technisch unterschiedliche Dateien denselben Geschäftsvorfall repräsentieren.
Ein Vergleich ausschliesslich anhand des Dateinamens reicht deshalb nicht aus. Sinnvoller ist eine Kombination aus Lieferantenidentität, Rechnungsnummer, Rechnungsdatum, Betrag und gegebenenfalls Zahlungsreferenz. Verdächtige Übereinstimmungen sollten zur Prüfung markiert werden, ohne unterschiedliche Geschäftsvorfälle vorschnell zusammenzuführen.
Im nächsten Schritt werden die formalen Rechnungsangaben kontrolliert. Für Schweizer MWST-Rechnungen ist insbesondere Artikel 26 MWSTG relevant. Zu den grundsätzlich vorgesehenen Angaben gehören:
- Name und Ort des Leistungserbringers sowie die MWST-Nummer, soweit die entsprechenden Voraussetzungen erfüllt sind.
- Name und Ort des Leistungsempfängers, soweit vorgeschrieben.
- Datum oder Zeitraum der Leistung, sofern nicht mit dem Rechnungsdatum identisch.
- Art, Gegenstand und Umfang der Leistung.
- Entgelt für die Leistung.
- Anwendbarer MWST-Satz und Steuerbetrag, sofern die Steuer nicht im ausgewiesenen Entgelt enthalten ist; bei enthaltenem Steuerbetrag genügt unter den gesetzlichen Voraussetzungen die Angabe des anwendbaren Steuersatzes.
Die Anforderungen müssen entsprechend dem konkreten Geschäftsvorfall beurteilt werden. Steuerbefreite oder von der Steuer ausgenommene Leistungen sowie vereinfachte Belege können anders zu behandeln sein. Eine fehlende formale Angabe bedeutet auch nicht in jedem Fall, dass der Vorsteuerabzug materiell ausgeschlossen ist. Massgeblich bleiben die gesetzlichen Voraussetzungen und deren Nachweisbarkeit.
Nach der formalen Kontrolle folgt die sachliche Prüfung: Stimmen Lieferant, gelieferte Menge, vereinbarter Preis und allfällige Rabatte mit Bestellung oder Leistungserbringung überein? Erst danach sollte die buchhalterische Zuordnung zu Konto, Kostenstelle und Steuerkennzeichen freigegeben werden.
Besondere Aufmerksamkeit verdienen Teilzahlungen, Gutschriften und Retouren. Eine Gutschrift darf nicht als zweite Eingangsrechnung erfasst werden. Bei Teilzahlungen muss der verbleibende offene Betrag sichtbar bleiben. Andernfalls entstehen Differenzen, die häufig erst beim Bankabgleich auffallen.
Prüfcheckliste vor der Buchungsfreigabe
- Lieferant, Rechnungsnummer und Betrag mit vorhandenen Belegen vergleichen; Ergebnis als dokumentierten Dublettenstatus festhalten.
- Rechnungsangaben und relevante MWST-Informationen kontrollieren; fehlende oder zweifelhafte Angaben in einer Klärungsliste erfassen.
- Leistung, Menge, Preis und vereinbarte Konditionen prüfen; eine sachlich bestätigte Rechnung oder dokumentierte Abweichung hinterlegen.
- Finanzkonto, Kostenstelle und Steuerkennzeichen zuweisen; einen nachvollziehbaren Kontierungsvorschlag erstellen.
- Freigabe durch die zuständige Person einholen; Beleg, Freigabestatus und Buchungsreferenz miteinander verknüpfen.
Diese Reihenfolge schafft eine reproduzierbare Kontrolle. Automatisierte Regeln können Verdachtsfälle erkennen und Informationen vorbereiten, während fachliche Entscheidungen bei den zuständigen Personen verbleiben.
Wenn trotz dieser Kontrollen Nachweise oder Informationen fehlen, braucht es einen geregelten Nachforderungsprozess, der sich an Buchungs- und Abschlussfristen orientiert.
Wann sollten fehlende Rechnungen und Quittungen spätestens nachgefordert werden?
Fehlende Rechnungen und Quittungen sollten nachgefordert werden, sobald ihre Abwesenheit erkannt wird und spätestens so rechtzeitig, dass Prüfung, Buchung und gegebenenfalls Auszahlung vor dem jeweiligen Abschluss oder Zahlungszyklus abgeschlossen werden können. Eine allgemein gültige gesetzliche Nachforderungsfrist für interne Spesenbelege lässt sich daraus nicht ableiten. Unternehmen sollten deshalb eigene, verbindliche Fristen festlegen.
Der geeignete Zeitpunkt hängt vom Geschäftsvorfall ab. Eine fehlende Lieferantenrechnung kann den nächsten Zahlungslauf betreffen. Eine Spesenquittung muss möglicherweise vor der Erstattung geprüft werden. Andere Belege werden für den Monats-, Jahres- oder MWST-Abschluss benötigt.
Ein sinnvoller interner Ablauf beginnt mit einer regelmässigen Kontrolle offener Dokumente. Dabei wird nicht nur nach vollständig fehlenden Rechnungen gesucht, sondern auch nach Belegen mit unklaren Angaben, fehlender Freigabe oder nicht zugeordneten Zahlungen.
Die Nachforderung sollte anschliessend in einer abgestuften Reihenfolge erfolgen:
- Erste Erinnerung: Die verantwortliche Person erhält eine konkrete Anfrage mit Bezeichnung des fehlenden Belegs und einer internen Rückmeldefrist.
- Zweite Nachfrage: Bleibt die Rückmeldung aus, wird die Angelegenheit gemäss internem Eskalationsprozess an die zuständige Führungsperson weitergegeben.
- Klärung vor Auszahlung: Bei nicht ausreichend belegten Auslagen wird geprüft, ob und unter welchen Voraussetzungen eine Erstattung zurückgestellt werden darf.
- Dokumentierter Ausnahmefall: Wenn kein Originalbeleg beschafft werden kann, werden die verfügbaren Ersatznachweise und die buchhalterische beziehungsweise steuerliche Behandlung fachlich geprüft.
Eine pauschale Sperrung berechtigter Auslagenzahlungen ist nicht in jeder Situation zulässig oder angemessen. Interne Richtlinien müssen mit den geltenden arbeitsrechtlichen Verpflichtungen und den tatsächlichen Umständen vereinbar sein.
Späte Nachforderungen verursachen zusätzlichen Aufwand, weil wichtige Informationen mit der Zeit verloren gehen. Nach mehreren Monaten kann beispielsweise unklar sein, welche Personen an einem Geschäftsessen teilgenommen haben oder zu welchem Projekt eine Ausgabe gehörte.
Für den Vorsteuerabzug kann die Nachweisbarkeit ebenfalls relevant werden. Werden notwendige Informationen erst beim Erstellen der MWST-Abrechnung gesucht, verbleibt weniger Zeit für die Klärung mit Lieferanten oder Mitarbeitenden.
In der Praxis helfen automatische Erinnerungen, ein fester wöchentlicher Kontrolltermin und eine Übersicht aller offenen Nachforderungen. Jede Anfrage sollte erkennen lassen, welcher Beleg fehlt, welche Angaben erforderlich sind, wer antworten soll und wann die Rückmeldung erwartet wird.
Eine kurze Mitteilung kann beispielsweise verlangen, die vollständige Quittung mit Datum, Betrag und Geschäftsbezug nachzureichen und die zugehörige Kartenzahlung anzugeben. Damit erhält die einreichende Person einen konkreten Arbeitsauftrag statt einer allgemeinen Erinnerung.
Damit solche Kontrollen nicht dauerhaft manuelle Sucharbeit verursachen, ist eine digitale Belegerfassung erforderlich, die fehlende Informationen möglichst früh sichtbar macht.
Wie organisiert man digitale Belegerfassung für Papier, PDF und E-Mail-Rechnungen?
Eine zuverlässige digitale Belegerfassung wandelt Papierdokumente, PDF-Rechnungen und E-Mail-Anhänge in einheitlich bearbeitbare Datensätze um. Papier wird gescannt oder fotografiert, digitale Dateien werden importiert und relevante Informationen mithilfe von OCR ausgelesen. Danach folgen Plausibilitätsprüfung, Kontierung, Freigabe und Archivierung. Automatische Erkennung liefert dabei Vorschläge, keine grundsätzlich ungeprüft buchbaren Ergebnisse.
Der wichtigste Qualitätsfaktor liegt bereits beim Eingang. Eine abgeschnittene Quittung, ein unscharfes Foto oder ein unvollständiger PDF-Anhang kann dazu führen, dass Beträge, Rechnungsnummern oder Lieferanteninformationen falsch erkannt werden.
Deshalb sollte jeder Eingangskanal Mindestanforderungen erfüllen. Bei Papierbelegen sind vollständige Seiten, ausreichender Kontrast und lesbare Angaben wichtig. Bei digitalen Rechnungen sollte möglichst die ursprüngliche Datei übernommen werden, statt sie unnötig auszudrucken und erneut einzuscannen.
OCR-Systeme erkennen Zeichen und können beispielsweise Rechnungsdatum, Rechnungsnummer, Lieferant und Betrag in strukturierte Felder übertragen. Weitere Automatisierungsfunktionen können vorhandene Stammdaten berücksichtigen und Kontierungsvorschläge erstellen.
Diese Vorschläge benötigen jedoch Prüfregeln. Ein erkannter Gesamtbetrag kann fehlerhaft sein, und eine frühere Kontierung muss nicht für jede neue Rechnung desselben Lieferanten passen. Besonders bei wechselnden Leistungen oder unterschiedlichen MWST-Sätzen ist eine fachliche Kontrolle wichtig.
Der technische Standardprozess sollte daher unabhängig von der Dokumentenquelle folgende Eigenschaften besitzen:
- Jeder Beleg erhält eine eindeutige interne Identifikation.
- Erkannte Felder können mit dem Originaldokument verglichen und korrigiert werden.
- Bearbeitungsstatus und Zuständigkeit sind nachvollziehbar.
- Freigaben und Änderungen werden entsprechend den internen Kontrollanforderungen dokumentiert.
- Die Buchung verweist auf den zugehörigen Beleg und dieser bleibt wiederauffindbar.
Für die elektronische Aufbewahrung ist die Unterscheidung zwischen Digitalisierung und ordnungsgemässer Archivierung besonders wichtig. Die Erläuterungen der ESTV zum elektronischen Geschäftsverkehr stellen klar, dass Papier-, gescannte Papier- und elektronische Rechnungen hinsichtlich der Grundsätze ordnungsmässiger Buchführung gleichgestellt sind.
Entscheidend bleiben der nachweisbare Ursprung, die Integrität und die Nachvollziehbarkeit der Unterlagen. Eine qualifizierte elektronische Signatur ist nicht generell für jede elektronische Rechnung erforderlich. Dennoch muss das verwendete Archivierungsverfahren die anwendbaren rechtlichen Anforderungen erfüllen.
Für Schweizer Unternehmen gilt grundsätzlich eine 10–Jahre-Aufbewahrungsfrist für Buchungsbelege ab Ende des Geschäftsjahres. Besondere Vorschriften können längere Fristen vorsehen. Die Entscheidung über die weitere Aufbewahrung oder Vernichtung von Papieroriginalen sollte deshalb erst nach Prüfung der jeweiligen Anforderungen getroffen werden.
Ein gutes Erfassungssystem reduziert nicht nur manuelle Eingaben. Es macht auch sichtbar, welche Belege erfolgreich erkannt wurden, welche Angaben noch fehlen und welche Dokumente auf eine Entscheidung warten.
Nach der Erfassung und Freigabe bleibt eine weitere wichtige Aufgabe: Die tatsächlich ausgeführten Zahlungen müssen den richtigen offenen Rechnungen zugeordnet werden.
Wie richtet man einen automatisierten Bankabgleich ohne falsche Zuordnungen ein?
Ein automatisierter Bankabgleich funktioniert zuverlässig, wenn Zahlungseingänge und -ausgänge anhand eindeutiger Referenzen mit offenen Buchungsposten verglichen werden. Rechnungsnummern, strukturierte Zahlungsreferenzen, Beträge und Geschäftspartner bilden die wichtigsten Abgleichsmerkmale. Eindeutige Treffer können nach definierten Regeln verarbeitet werden; Teilzahlungen, Sammelzahlungen und widersprüchliche Angaben müssen als Ausnahmen kontrolliert werden.
Ein häufiger Fehler entsteht, wenn eine Zahlung allein aufgrund ihres Betrags zugeordnet wird. Mehrere Lieferanten können Rechnungen mit identischen Beträgen stellen. Selbst beim gleichen Lieferanten können regelmässig wiederkehrende Beträge auftreten.
Der Betrag sollte deshalb niemals das einzige Entscheidungskriterium für eine endgültige automatische Zuordnung sein. Eine zweckmässige Regelhierarchie kann wie folgt aussehen:
- Eindeutige Referenz: Eine strukturierte Zahlungsreferenz oder Rechnungsnummer wird einem offenen Posten zugeordnet und auf Plausibilität geprüft.
- Betrag und Geschäftspartner: Stimmen Betrag, Lieferant und gegebenenfalls ein definiertes Zeitfenster überein, kann das System einen passenden Buchungsposten vorschlagen.
- Weitere Informationen: Verwendungszweck, Zahlungsdatum und bekannte Bankverbindungen unterstützen die Klärung.
- Ausnahmebearbeitung: Bei mehreren möglichen Treffern oder fehlenden Referenzen erfolgt eine manuelle Prüfung vor der endgültigen Zuordnung.
Für Schweizer Unternehmen verdienen QR-Rechnungen besondere Aufmerksamkeit. Strukturierte Zahlungsreferenzen sollten nach Möglichkeit aus den geeigneten Feldern der Bankdaten übernommen werden. Sie dürfen nicht ausschliesslich aus einem frei formulierten Verwendungszweck abgeleitet werden, da relevante Referenzinformationen dort fehlen können.
Die Behandlung von Teilzahlungen muss ebenfalls eindeutig geregelt sein. Wird eine Rechnung nur teilweise bezahlt, bleibt der Restbetrag offen. Eine vollständige Ausgleichsbuchung wäre in dieser Situation falsch.
Bei Sammelzahlungen ist eine einzelne Bankbewegung möglicherweise mehreren Rechnungen zuzuordnen. Zahlungsdifferenzen durch Skonto, Gebühren oder andere Abzüge benötigen wiederum eine nachvollziehbare Behandlung. Solche Fälle sollten nicht pauschal als vollständig bezahlt markiert werden.
Hypothetisches Praxisbeispiel: Teilzahlung einer Lieferantenrechnung
Ein Schweizer KMU hat eine geprüfte Lieferantenrechnung über CHF 1’200 verbucht. Im Bankkonto erscheint zunächst eine Zahlung über CHF 700. Ein einfacher Betragsabgleich findet keinen vollständigen Treffer.
Wird die Zahlung anhand einer eindeutigen Referenz mit der Rechnung verknüpft, kann sie als Teilzahlung erfasst werden. Der verbleibende offene Betrag beträgt CHF 500. Erst nach dessen Ausgleich oder einer gesondert dokumentierten Korrektur darf die Rechnung als vollständig erledigt gelten. Das Beispiel zeigt eine mögliche Prozesslogik und keine Auswertung realer Unternehmensdaten.
Der Kontrollrhythmus richtet sich nach dem Zahlungsvolumen. Bei zahlreichen täglichen Bankbewegungen ist ein täglicher Abgleich zweckmässig. Kleinere Unternehmen können je nach Zahlungsaufkommen mit einer wöchentlichen Bearbeitung arbeiten, sofern Zahlungs- und Abschlussfristen eingehalten werden.
Wichtig ist eine klare Übersicht offener Differenzen. Jede ungeklärte Zahlung sollte einer verantwortlichen Person zugewiesen werden. Die Entscheidung über ihre endgültige Zuordnung gehört mit einer kurzen Begründung in die Bearbeitungshistorie.
So konzentriert sich die manuelle Arbeit auf tatsächliche Ausnahmen, während eindeutige Geschäftsvorfälle durch definierte Regeln verarbeitet werden können.
Die Verbindung von vollständig erfassten Belegen, richtigen Buchungen und abgeglichenen Zahlungen erleichtert anschliessend auch die Vorbereitung der schweizerischen Mehrwertsteuerabrechnung.
Das ist für den Abschluss entscheidend
- Ungeklärte Belege und Zahlungsdifferenzen müssen vor der steuerlichen Abschlusskontrolle sichtbar und einer verantwortlichen Person zugewiesen sein.
- Die MWST-Behandlung ist bereits bei der Kontierung anhand des konkreten Geschäftsvorfalls zu prüfen, nicht erst bei der Übermittlung.
- Ein dokumentierter Abgleich zwischen Buchhaltung und MWST-Abrechnung hilft, Abweichungen frühzeitig zu erkennen.
Wie lässt sich eine digitale Umsatzsteuervoranmeldung zuverlässig vorbereiten?
Eine digitale MWST-Abrechnung lässt sich zuverlässig vorbereiten, wenn Eingangs- und Ausgangsrechnungen vollständig erfasst, korrekt kontiert und mit den passenden Steuerkennzeichen versehen sind. Vor der elektronischen Übermittlung werden offene Belege, Vorsteuerabzüge, Steuerkorrekturen und die Abstimmung mit der Finanzbuchhaltung geprüft. In der Schweiz richtet sich dieser Prozess nach der gewählten MWST-Abrechnungsmethode und -periodizität.
Der in Deutschland gebräuchliche Begriff «Umsatzsteuervoranmeldung» entspricht im Schweizer Kontext nicht der üblichen Bezeichnung. Schweizer Unternehmen erstellen eine Mehrwertsteuerabrechnung (MWST-Abrechnung) und reichen diese über die dafür vorgesehenen elektronischen Verfahren der ESTV ein.
Ein vollständig digitaler Belegprozess vereinfacht diese Aufgabe, weil relevante Informationen bereits während der laufenden Buchhaltung geprüft werden. Insbesondere das Steuerkennzeichen sollte bei der Erfassung nicht bloss automatisch übernommen, sondern anhand des jeweiligen Geschäftsvorfalls plausibilisiert werden.
Zu unterscheiden sind unter anderem Leistungen zum Normalsatz, zum reduzierten Satz und zum Sondersatz für Beherbergungsleistungen. Daneben bestehen von der Steuer ausgenommene und steuerbefreite Umsätze, deren Behandlung sich unterscheidet. Für Eingangsleistungen muss zudem beurteilt werden, ob und in welchem Umfang ein Vorsteuerabzug zulässig ist.
Bei gemischt verwendeten Leistungen können Vorsteuerkorrekturen erforderlich sein. Eine formal erfasste Lieferantenrechnung garantiert daher noch keinen vollständigen Vorsteuerabzug.
Auch die gewählte Abrechnungsmethode beeinflusst den Prozess. Bei der Abrechnung nach der effektiven Methode und bei vereinfachten Verfahren unterscheiden sich die für die Abrechnung massgeblichen Berechnungen. Zusätzlich ist zwischen vereinbarten und vereinnahmten Entgelten zu unterscheiden, soweit die jeweilige Abrechnungsart anwendbar ist.
Für die praktische Abschlusskontrolle empfiehlt sich eine festgelegte Reihenfolge:
- Belegvollständigkeit: Offene Rechnungen, fehlende Quittungen und ungeklärte Geschäftsvorfälle identifizieren.
- Dublettenprüfung: Mehrfach erfasste Belege erkennen und sachgerecht bereinigen.
- Steuerkennzeichen: MWST-Sätze, ausgenommene und befreite Leistungen sowie Vorsteuerabzüge prüfen.
- Abstimmung: Relevante Buchhaltungskonten, Steuerkonten und gegebenenfalls Zahlungsbewegungen mit den Abrechnungswerten vergleichen.
- Plausibilisierung: Auffällige Abweichungen gegenüber früheren Perioden untersuchen und dokumentieren.
- Übermittlung: Die geprüfte MWST-Abrechnung gemäss den geltenden Vorgaben elektronisch einreichen und die relevanten Nachweise aufbewahren.
Die MWST-Abrechnungsperiodizität darf dabei nicht pauschal aus der Unternehmensgrösse abgeleitet werden. Bei der effektiven Abrechnung ist grundsätzlich die quartalsweise Abrechnung üblich; bei der Saldosteuersatzmethode gelten andere Perioden. Weitere zulässige Modalitäten hängen von den gesetzlichen Voraussetzungen ab.
CHF 5’005’000
Seit dem 1. Januar 2025 können Schweizer Unternehmen mit einem Jahresumsatz bis zu dieser Grenze unter den geltenden Voraussetzungen auf Antrag jährlich über die MWST abrechnen. Die jährliche Abrechnung erfolgt nicht automatisch.
Eidgenössische Steuerverwaltung, Informationen zu den MWST-Abrechnungsmodalitäten.
Die gewählte Periodizität bestimmt, wie die internen Kontrolltermine geplant werden sollten. Auch bei jährlicher MWST-Abrechnung bleibt eine laufende Buchführung mit regelmässiger Prüfung der Belege sinnvoll. Werden Fehler erst am Ende eines langen Abrechnungszeitraums erkannt, können die erforderlichen Informationen schwieriger zu beschaffen sein.
Die ESTV ermöglicht die elektronische Verwaltung bestimmter Abrechnungsmodalitäten. Die konkrete Anwendbarkeit und die jeweils geltenden Fristen sollten anhand der Unternehmenssituation und der offiziellen Vorgaben geprüft werden.
Ein sauber vorbereiteter Abschluss trennt ausserdem zwei Aufgaben: die sachlich richtige Verbuchung jedes Geschäftsvorfalls und die anschliessende steuerliche Zusammenstellung. Der digitale Belegprozess liefert die überprüfbaren Ausgangsdaten, während die Abschlusskontrolle sicherstellt, dass diese korrekt in die MWST-Abrechnung einfliessen.
Als nächster Schritt empfiehlt sich, einen vollständigen Buchungsmonat anhand dieser Kontrollen zu prüfen: Alle Eingangskanäle erfassen, offene Belege dokumentieren, Zuständigkeiten festlegen und die Verbindung zwischen Rechnung, Buchung und Zahlung kontrollieren. Aus den erkannten Lücken lassen sich konkrete Verbesserungen für den laufenden Finanzprozess ableiten.
Dürfen gescannte Papierrechnungen in der Schweiz elektronisch archiviert werden?
Ja. Schweizer Unternehmen dürfen Buchungsbelege grundsätzlich elektronisch aufbewahren, wenn die geltenden Anforderungen an Lesbarkeit, Nachvollziehbarkeit, Integrität und Aufbewahrung erfüllt sind. Die elektronische Speicherung allein genügt jedoch nicht. Ob Papieroriginale vernichtet werden dürfen, hängt von den einschlägigen rechtlichen und betrieblichen Anforderungen ab.
Muss jede Eingangsrechnung vor der Buchung manuell kontrolliert werden?
Nicht jeder Kontrollschritt erfordert eine manuelle Einzelprüfung. Automatisierte Systeme können Rechnungsdaten erkennen, Dublettenhinweise erzeugen und Kontierungen vorschlagen. Der Umfang menschlicher Kontrollen sollte sich nach Risiko, Belegart und internen Vorgaben richten. Unklare oder widersprüchliche Angaben müssen vor der endgültigen Verarbeitung geklärt werden.
Was geschieht, wenn eine Quittung nicht mehr beschafft werden kann?
Der Geschäftsvorfall sollte zunächst anhand verfügbarer Unterlagen rekonstruiert werden, beispielsweise über Zahlungsinformationen, Bestellunterlagen oder eine Bestätigung des Lieferanten. Ob solche Ersatznachweise buchhalterisch und steuerlich ausreichen, muss im Einzelfall beurteilt werden. Eine selbst erstellte Erklärung ersetzt nicht automatisch einen erforderlichen Nachweis für den Vorsteuerabzug.
Wie lässt sich verhindern, dass Mitarbeitende denselben Beleg mehrfach hochladen?
Das Erfassungssystem sollte vorhandene Belege anhand mehrerer Merkmale vergleichen, insbesondere Rechnungsnummer, Geschäftspartner, Datum und Betrag. Zusätzlich hilft eine sichtbare Übersicht bereits eingereichter Quittungen. Potenzielle Dubletten sollten zur Klärung markiert werden, bevor daraus zusätzliche Buchungen oder Auszahlungen entstehen.
Reicht ein gemeinsames E-Mail-Postfach für die digitale Kreditorenbuchhaltung aus?
Ein gemeinsames Postfach kann den Eingang von Lieferantenrechnungen vereinfachen, bildet aber allein noch keinen vollständigen Kreditorenprozess. Zusätzlich werden eine zuverlässige Erfassung, nachvollziehbare Prüfungen, Zuständigkeiten, Freigaben, Buchungszuordnungen und eine ordnungsgemässe Archivierung benötigt. Das Postfach ist somit ein Eingangskanal, nicht das gesamte Buchhaltungssystem.