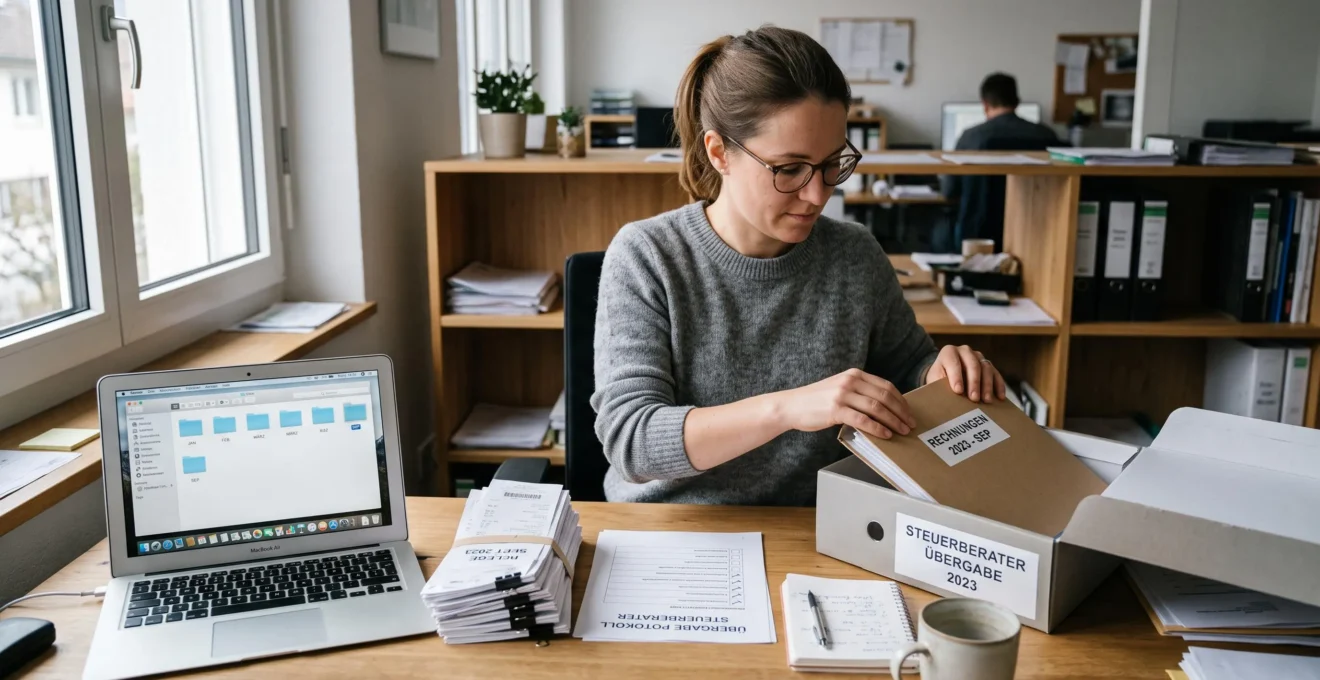
Ein vollständiger Buchhaltungsexport ist noch keine verarbeitungsfähige Datenübergabe. Damit ein externer Steuerberater oder Treuhänder die Finanzdaten eines Schweizer KMU ohne unnötige Rückfragen bearbeiten kann, müssen Buchungen, Belege, Kontenzuordnungen und offene Vorgänge nachvollziehbar miteinander verbunden sein. Ebenso wichtig sind ein eindeutig gekennzeichneter Datenstand und klar vereinbarte Zuständigkeiten.
In der Praxis entstehen Schwierigkeiten häufig an den Schnittstellen: Eine Zahlung lässt sich keinem Beleg zuordnen, eine Kontonummer ist dem Treuhänder unbekannt oder nach dem Export werden Buchungen rückwirkend verändert. Solche Fälle lassen sich durch Kontrollen vor der Übergabe und einen dokumentierten Austauschprozess besser beherrschen.
Die Vorbereitung beginnt deshalb nicht erst beim Exportieren der Daten. Sie umfasst die laufende Belegerfassung, den Abgleich der Konten, die technische Abstimmung mit der Empfängersoftware und die Planung steuerlicher Fristen. Entscheidend ist, dass der Empfänger aus den übergebenen Informationen erkennen kann, was bereits geprüft wurde, welche Punkte offen sind und welche Bearbeitung erwartet wird.
Das Wichtigste zur Übergabe von Buchhaltungsdaten
- Verarbeitbarkeit vor Datenmenge: Buchungen benötigen verständliche Kontenzuordnungen, Belegreferenzen und einen eindeutigen Periodenstand.
- Ein geregelter Übergabeweg: Eine gemeinsame Ablagestruktur, geschützte Übertragung und ein Übergabeprotokoll verhindern unklare Datenstände.
- Kontrollen und Verantwortung: Bankabstimmung, offene Posten, fehlende Belege und Zuständigkeiten sind vor der externen Bearbeitung zu klären.
- Warum entstehen beim Steuerberater Rückfragen trotz vollständigem Datenexport?
- Wie organisiert man eine digitale Übergabe ohne E-Mail-Chaos und fehlende Belege?
- Monatlicher Export oder laufender Zugriff: Welche Zusammenarbeit ist effizienter?
- Welche Aufgaben sollten bei externer Buchhaltung eindeutig intern bleiben?
- Wann sollten Buchhaltungsdaten für die externe Weiterverarbeitung vollständig vorliegen?
- Wie prüft man Buchhaltungsdaten vor einem DATEV-Export auf Vollständigkeit?
- Wann sollten fehlende Rechnungen und Quittungen spätestens nachgefordert werden?
- Wie lässt sich eine digitale Umsatzsteuervoranmeldung zuverlässig vorbereiten?
Warum entstehen beim Steuerberater Rückfragen trotz vollständigem Datenexport?
Rückfragen entstehen, weil ein vollständiger Datenexport nicht automatisch verständliche und direkt verarbeitbare Buchhaltungsdaten liefert. Zwar können sämtliche Buchungssätze vorhanden sein, doch ohne nachvollziehbare Kontenzuordnungen, passende Belegreferenzen und eindeutige Periodenangaben fehlt dem Steuerberater entscheidender Kontext. Für eine reibungsarme Bearbeitung müssen deshalb sowohl die Daten selbst als auch ihre Beziehungen und Besonderheiten dokumentiert sein.
Eine Buchungsdatei kann technisch korrekt erstellt und trotzdem fachlich unvollständig vorbereitet sein. Beispielsweise kennt die interne Buchhaltung die Bedeutung eines individuell eingerichteten Aufwandskontos. Der externe Treuhänder sieht beim Import jedoch möglicherweise nur die Kontonummer und einen wenig aussagekräftigen Buchungstext.
Die Eidgenössische Steuerverwaltung (ESTV) verlangt für die steuerliche Nachvollziehbarkeit eine Prüfspur, die Geschäftsvorfälle vom Einzelbeleg über die Buchhaltung bis zur MWST-Abrechnung und zurück verfolgen lässt. Verständliche Buchungstexte, Kontierungsvermerke und eine geordnete Belegablage tragen dazu bei. Diese Grundsätze erläutern die Fragen und Antworten der ESTV zum elektronischen Geschäftsverkehr.
Für die Vorbereitung der Übergabe lassen sich typische Rückfragen in vier Kategorien einteilen:
- Unklare Kontierung: Eine Buchung ist vorhanden, ihre Zuordnung zu einem Aufwand-, Ertrags- oder Bilanzkonto muss aber erläutert oder korrigiert werden.
- Fehlende Belegverknüpfung: Ein Zahlungsvorgang ist erfasst, die zugehörige Rechnung oder Quittung lässt sich jedoch nicht eindeutig identifizieren.
- Nicht nachvollziehbare Kontokorrentbewegungen: Zahlungen, Verrechnungen oder Ausgleichsbuchungen auf Debitoren-, Kreditoren- oder anderen Kontokorrentkonten können nicht unmittelbar zugeordnet werden.
- Ungeklärte Zwischensalden: Ein Kontostand weicht von einer Abstimmung ab oder enthält noch nicht erläuterte Differenzen.
Jede Kategorie erfordert eine andere Massnahme. Fehlende Belege müssen beschafft werden, während unklare Buchungen eine fachliche Erläuterung oder Korrektur benötigen. Bei Saldodifferenzen ist dagegen ein Abgleich mit den zugrunde liegenden Kontobewegungen erforderlich.
Hilfreich ist eine kurze Übergabenotiz zu individuellen Konten, internen Buchungscodes, einmaligen Geschäftsvorfällen und Änderungen gegenüber der Vorperiode. Sie vermittelt dem Treuhänder Informationen, die im Unternehmen selbstverständlich erscheinen, beim Empfänger aber nicht bekannt sind.
Je besser die Zusammenhänge dokumentiert sind, desto weniger muss der externe Berater einzelne Geschäftsvorfälle rekonstruieren. Die Grundlage dafür bildet eine Übergabestruktur, die Buchungen und Belege zuverlässig zusammenführt.
Wie organisiert man eine digitale Übergabe ohne E-Mail-Chaos und fehlende Belege?
Eine digitale Übergabe funktioniert am zuverlässigsten über einen festgelegten, geschützten Austauschkanal mit einheitlicher Ordnerstruktur, klaren Dateinamen und einem Übergabeprotokoll. Buchungsexporte, Belege, Abstimmungen und offene Punkte sollten pro Abrechnungsperiode zusammengefasst werden. Einzelne E-Mail-Anhänge ohne gemeinsame Übersicht erschweren dagegen die Zuordnung und können zu mehreren widersprüchlichen Datenständen führen.
Der erste Schritt besteht darin, gemeinsam mit dem Treuhänder festzulegen, welche Unterlagen regelmässig benötigt werden und wie sie abgelegt werden sollen. Für ein KMU kann beispielsweise folgende Struktur zweckmässig sein:
- 01_Buchungsexport: Exportdateien, Buchungsjournal und Angaben zum verwendeten Kontenschema.
- 02_Belege: Eingangsrechnungen, Ausgangsrechnungen, Quittungen und weitere Buchungsnachweise.
- 03_Abstimmungen: Bank- und Kassenabgleiche sowie Listen offener Debitoren und Kreditoren.
- 04_Uebergabeprotokoll: Angaben zum Datenstand, zu Korrekturen und zu noch ungeklärten Vorgängen.
Ein nachvollziehbares Benennungsschema verbindet Datum, Belegnummer und Dokumentart. Beispielsweise bezeichnet 2026-09-18_ER-0042.pdf eine Eingangsrechnung, sofern die verwendeten Kürzel intern definiert sind. Für Exportdateien bietet sich eine Kombination aus Periode, Inhalt und Versionsstand an.
Diese Struktur ist eine organisatorische Empfehlung und keine behördlich vorgeschriebene Ablagekonvention. Entscheidend ist, dass das Unternehmen und der Berater dieselben Regeln anwenden.
Für die Übermittlung kommen verschiedene Lösungen infrage. Cloud-Buchhaltungssysteme ermöglichen je nach Produkt einen direkten Beraterzugriff. Geschützte Austauschportale bündeln Dokumente und können Berechtigungen sowie Übertragungsstände nachvollziehbar machen. Verschlüsselte Dateiübertragungen eignen sich insbesondere für abgeschlossene Datenpakete.
Gewöhnliche E-Mail-Anhänge sind demgegenüber weniger geeignet, wenn zahlreiche Dokumente, Korrekturversionen oder sensible Personendaten ausgetauscht werden. Bei der Wahl des Übertragungswegs müssen KMU auch die Anforderungen des schweizerischen Datenschutzgesetzes (DSG) berücksichtigen. Welche technischen und organisatorischen Massnahmen erforderlich sind, hängt insbesondere von den bearbeiteten Daten und den konkreten Risiken ab.
Zum Abschluss jeder Übergabe sollte ein kurzes Protokoll festhalten, welche Periode betroffen ist, welche Dateien geliefert wurden, wann der Export erstellt wurde und welche Punkte noch offen sind. Ein solcher Nachweis erleichtert die Abstimmung über spätere Ergänzungen.
Mit einem gemeinsamen Übergabestandard lässt sich auch besser entscheiden, ob regelmässige Exportpakete ausreichen oder ein kontinuierlicher Systemzugriff sinnvoller ist.
Monatlicher Export oder laufender Zugriff: Welche Zusammenarbeit ist effizienter?
Ein monatlicher Export eignet sich, wenn das Unternehmen seine Buchhaltung intern führt und dem Treuhänder abgeschlossene, kontrollierte Datenstände übergibt. Laufender Zugriff ist häufig zweckmässiger, wenn beide Seiten regelmässig Buchungen prüfen oder bearbeiten müssen. Welche Variante effizienter ist, hängt vor allem von Belegvolumen, Abstimmungshäufigkeit, Zuständigkeiten und den technischen Möglichkeiten der eingesetzten Software ab.
Beim periodischen Export entscheidet das Unternehmen, wann ein Datenstand für die externe Bearbeitung bereitsteht. Der Treuhänder erhält ein abgegrenztes Paket und kann dieses anhand des Übergabeprotokolls prüfen. Spätere Korrekturen müssen allerdings eindeutig als neue Version oder als Nachlieferung kenntlich gemacht werden.
Bei laufendem Zugriff arbeiten Unternehmen und externe Fachperson innerhalb einer gemeinsamen Softwareumgebung. Der Berater kann je nach Berechtigung aktuelle Buchungen einsehen, Belege prüfen und vereinbarte Arbeiten direkt ausführen. Dadurch entfällt unter Umständen ein separater Export- und Importvorgang.
Beide Varianten bringen unterschiedliche organisatorische Anforderungen mit sich. Der Vergleich hilft dabei, die Zusammenarbeit passend zum eigenen Buchhaltungsprozess auszurichten.
| Kriterium | Monatlicher Export | Laufender Zugriff |
|---|---|---|
| Datenstand | Zum Exportzeitpunkt festgelegt | Abhängig vom aktuellen Systemstand |
| Belegvolumen | Gut geeignet für überschaubare, periodisch abgeschlossene Datenmengen | Praktisch bei vielen laufenden Vorgängen und häufigen Abstimmungen |
| Korrekturen | Nachlieferung oder neuer Exportstand erforderlich | Bearbeitung innerhalb des gemeinsamen Systems möglich, abhängig von Rechten und Periodensperren |
| Verantwortung | Übergabe und anschliessende Verarbeitung organisatorisch getrennt | Klare Rollen innerhalb eines gemeinsamen Arbeitsbereichs erforderlich |
| Technische Voraussetzung | Kompatibles Export- und Importformat | Geeignete Zugriffs- und Berechtigungsfunktionen |
| Hauptrisiko | Mehrere widersprüchliche Exportversionen | Unklare Bearbeitungsrechte oder gleichzeitige Änderungen |
Für die Entscheidung sind insbesondere vier Fragen hilfreich: Wie viele Belege fallen monatlich an? Wie oft benötigt der Treuhänder aktuelle Zahlen? Müssen abgeschlossene Buchungen nachträglich angepasst werden? Und übernimmt die externe Fachperson auch Zwischenabschlüsse oder MWST-Abrechnungen?
Bei gemeinsamem Systemzugriff müssen Schreibrechte und Periodensperren ausdrücklich geregelt sein. Beispielsweise kann vereinbart werden, dass das Unternehmen operative Belege erfasst, während der Treuhänder Abschlussbuchungen nach einer dokumentierten Freigabe vornimmt.
Ein laufender Zugriff ersetzt ausserdem nicht die interne Kontrolle. Auch wenn beide Parteien dieselbe Software nutzen, müssen Bearbeitungsstände und offene Vorgänge nachvollziehbar bleiben.
Unabhängig vom gewählten Modell entscheidet eine eindeutige Aufgabenverteilung darüber, ob die Zusammenarbeit funktioniert oder Verantwortlichkeiten zwischen Unternehmen und Treuhänder offenbleiben.
Welche Aufgaben sollten bei externer Buchhaltung eindeutig intern bleiben?
Auch bei ausgelagerter Buchhaltung muss das Unternehmen sicherstellen, dass Geschäftsvorfälle vollständig erfasst, Belege bereitgestellt und betriebliche Sachverhalte korrekt erläutert werden. Die externe Fachperson kann Buchungen verarbeiten und steuerliche oder buchhalterische Bewertungen vornehmen. Unternehmensinterne Informationen, geschäftliche Entscheidungen und die Kontrolle, ob sämtliche relevanten Vorgänge übermittelt wurden, können dadurch jedoch nicht vollständig ersetzt werden.
Die wichtigste Unterscheidung betrifft die fachliche Verarbeitung und die Kenntnis des zugrunde liegenden Geschäftsvorfalls. Ein Treuhänder kann beurteilen, wie eine dokumentierte Ausgabe buchhalterisch oder steuerlich zu behandeln ist. Ob ein bestimmter Einkauf tatsächlich geschäftlich veranlasst war, muss das Unternehmen anhand der realen Verwendung nachvollziehbar erklären können.
Das gilt besonders bei Ausgaben mit möglichem Privatanteil, ungewöhnlichen Geschäftsvorfällen und Zahlungen, deren wirtschaftlicher Hintergrund nicht aus dem Kontotext hervorgeht.
Zur internen Verantwortung gehört auch, betriebliche Entscheidungen mit buchhalterischen Auswirkungen rechtzeitig mitzuteilen. Dazu zählen beispielsweise geplante Investitionen, besondere Vertragsvereinbarungen oder Änderungen bei der geschäftlichen Nutzung von Vermögenswerten.
Die konkrete Kontenlogik und Abschreibungspolitik sollten dagegen fachlich mit dem Treuhänder abgestimmt werden. Ihre buchhalterische oder steuerliche Zulässigkeit ist keine frei wählbare Unternehmensentscheidung. Das Unternehmen liefert die erforderlichen Sachverhalte und trifft die ihm zustehenden betrieblichen Entscheidungen; die externe Fachperson beurteilt die fachgerechte Umsetzung im vereinbarten Mandatsumfang.
Besonders wichtig ist die Verantwortung an den Schnittstellen. Bereits bei Mandatsbeginn sollte festgelegt werden, wer folgende Tätigkeiten ausführt und freigibt:
- Bank- und Kassenbewegungen erfassen und abstimmen.
- Offene Kunden- und Lieferantenposten prüfen.
- Unklare Zahlungen und Belegdifferenzen abklären.
- Abschlussbuchungen vorbereiten oder durchführen.
- Eine Periode für weitere Buchungen sperren oder freigeben.
Eine einfache Zuständigkeitsmatrix mit den Feldern Aufgabe, verantwortliche Person, Prüfinstanz und Fälligkeit genügt häufig als organisatorische Grundlage. Entscheidend ist, dass sie zur tatsächlichen Mandatsvereinbarung passt.
Eine ausgelagerte Verarbeitung bedeutet keine automatische Übertragung aller Unternehmenspflichten. Welche Arbeiten der Treuhänder übernimmt, welche Mitwirkung erforderlich ist und wie die Verantwortung rechtlich verteilt ist, hängt vom jeweiligen Mandat und den einschlägigen Vorschriften ab.
Sobald diese Zuständigkeiten feststehen, lässt sich der Zeitpunkt für die vollständige Datenübergabe anhand eines realistischen Abschlussrhythmus planen.
Wann sollten Buchhaltungsdaten für die externe Weiterverarbeitung vollständig vorliegen?
Buchhaltungsdaten sollten vollständig und intern geprüft übergeben werden, bevor der Treuhänder mit der vereinbarten Weiterverarbeitung beginnen muss. Ein allgemeingültiger monatlicher Übergabetag existiert dafür nicht. Sinnvoll ist ein gestufter Ablauf aus laufender Belegerfassung, Abstimmung zum Periodenende und dokumentierter Freigabe. Gesetzliche Abrechnungsfristen sowie der tatsächliche Bearbeitungsaufwand bestimmen den spätesten zweckmässigen Zeitpunkt.
Für die meisten regelmässigen Übergaben ist es praktikabler, einen wiederkehrenden Prozess festzulegen, statt sämtliche Arbeiten auf einen einzigen Stichtag zu verschieben.
- Während der Periode: Belege erfassen, Zahlungen zuordnen und fehlende Unterlagen laufend dokumentieren.
- Zum Periodenende: Bank- und Kassenbestände abstimmen, offene Posten prüfen und ungewöhnliche Kontobewegungen klären.
- Vor der Freigabe: Exportfähigkeit prüfen, offene Sachverhalte kennzeichnen und den Datenstand festhalten.
- Bei der Übergabe: Das abgestimmte Datenpaket bereitstellen und den Empfang beziehungsweise Zugriff organisatorisch bestätigen.
Dabei bedeutet Vollständigkeit nicht zwingend, dass jeder Vorgang bereits endgültig erledigt ist. Unbezahlte Rechnungen können korrekt als offene Posten geführt werden. Spät eingegangene Belege oder noch ungeklärte Zahlungen müssen jedoch erkennbar sein und entsprechend behandelt werden.
Wichtig ist die Unterscheidung zwischen einem bekannten offenen Vorgang und einem unbeachteten Fehler. Eine dokumentierte Differenz kann der Treuhänder gezielt prüfen. Eine nicht erkannte Differenz kann dagegen die weitere Verarbeitung beeinträchtigen.
Für Schweizer MWST-pflichtige Unternehmen sind insbesondere die externen Einreichungsfristen relevant. Gemäss den offiziellen MWST-Einreichungsfristen der ESTV muss die Abrechnung grundsätzlich innerhalb von 60 Tagen nach Ablauf der jeweiligen Abrechnungsperiode eingereicht werden. Die konkrete Periodizität und allfällige Fristverlängerungen sind dabei zu berücksichtigen.
60 Tage
Grundsätzliche Frist zur Einreichung der Schweizer MWST-Abrechnung nach Ende der betreffenden Abrechnungsperiode. Sie ist nicht mit der internen Übergabefrist an den Treuhänder gleichzusetzen.
Eidgenössische Steuerverwaltung, Informationen zu MWST-Einreichungsfristen und Fristverlängerungen.
Die interne Planung erfolgt deshalb rückwärts: Zuerst wird der massgebende Abgabe- oder Abschlusstermin bestimmt. Danach werden die benötigte Bearbeitungszeit des Treuhänders sowie ausreichend Zeit für Rückfragen und Korrekturen berücksichtigt. Daraus ergibt sich der vereinbarte Übergabetermin.
Für Unternehmen mit Quartals- oder Jahresabschlüssen können zusätzliche interne Fristen nötig sein. Massgebend sind die vertraglichen Leistungen, das Datenvolumen und die erforderlichen Abstimmungen.
Vor der Freigabe muss allerdings auch feststehen, dass das gewählte Exportformat alle für die anschliessende Verarbeitung erforderlichen Informationen in geeigneter Form bereitstellt.
Wie prüft man Buchhaltungsdaten vor einem DATEV-Export auf Vollständigkeit?
Vor einem DATEV-Export sollten Unternehmen den Periodenstand, die Buchungssätze, Bank- und Kassenabstimmungen, offenen Posten sowie die Zuordnung der digitalen Belege kontrollieren. Zusätzlich muss geklärt werden, welche Daten die konkrete Schnittstelle tatsächlich überträgt und welches Kontenschema der Empfänger erwartet. Eine erfolgreiche Dateierstellung allein bestätigt weder die fachliche Vollständigkeit noch die technische Importierbarkeit.
Die Prüfung beginnt in der Buchhaltung selbst. Der vereinbarte Buchungszeitraum muss eindeutig abgegrenzt sein, und nachträgliche Buchungen oder Korrekturen müssen im vorgesehenen Datenstand enthalten beziehungsweise separat ausgewiesen werden.
Banktransaktionen werden mit den Buchungen abgeglichen. Für die Kasse ist zu prüfen, ob der buchhalterische Bestand mit dem dokumentierten Kassenbestand übereinstimmt. Bei Debitoren und Kreditoren sollten die offenen Posten mit den entsprechenden Kontensalden abgestimmt werden.
Anschliessend folgt die Belegkontrolle. Für relevante Buchungen muss erkennbar sein, wo der zugehörige Nachweis liegt. Auffällige Lücken in Belegnummern sind zu untersuchen; nicht jede Nummernlücke ist automatisch ein fehlender Geschäftsvorfall, etwa wenn Nummern stornierten Dokumenten zugeordnet sind.
Die technische Prüfung richtet sich nach der verwendeten Schnittstelle. Laut der technischen Produktdokumentation zum DATEV Buchungsdatenservice können über unterstützte Softwareanbindungen Buchungsdaten, Stammdaten und zugehörige digitale Belege übertragen werden. Welche Daten tatsächlich verfügbar sind, hängt von der konkreten Softwareanbindung ab.
Ein manueller DATEV-Dateiexport ist deshalb nicht automatisch mit dem DATEV Buchungsdatenservice gleichzusetzen. Insbesondere dürfen digitale Belegbilder nicht allein deshalb als übertragen gelten, weil eine Buchungsdatei erstellt wurde.
Auch die Unterstützung eines Schweizer KMU-Kontenrahmens, individueller Kontenzuordnungen und bestimmter Datenfelder muss mit dem Empfänger abgestimmt werden. Entscheidend ist nicht die Bezeichnung der Schnittstelle, sondern ob die importierten Daten fachlich richtig interpretiert werden können.
Checkliste: DATEV-Übergabe in fünf Schritten kontrollieren
- Periode freigeben: Buchungszeitraum, allfällige Nachbuchungen und Exportversion prüfen. Ergebnis: datiertes Freigabevermerk mit eindeutigem Periodenstand.
- Zahlungskonten abstimmen: Bank- und Kassensalden mit den vorhandenen Nachweisen vergleichen. Ergebnis: Abstimmungsübersicht mit dokumentierten Differenzen.
- Offene Posten kontrollieren: Debitoren- und Kreditorenlisten mit den zugehörigen Konten abstimmen. Ergebnis: geprüfte Offene-Posten-Liste.
- Belegzuordnung prüfen: Buchungsreferenzen und vorhandene Belegdateien abgleichen; auffällige Nummernlücken klären. Ergebnis: Belegprüfliste mit offenen Ausnahmen.
- Import abstimmen: Exportformat, Kontenschema, Stammdatenumfang und Belegübertragung mit dem Treuhänder bestätigen. Ergebnis: dokumentierte Importfreigabe oder Testimportbestätigung.
Bei einer erstmals verwendeten Schnittstelle bietet sich ein Test mit einem abgegrenzten, abgestimmten Datenbestand an. Der Empfänger kann dabei prüfen, ob Buchungen, Kontenzuordnungen und Belegverknüpfungen wie vereinbart übernommen werden. Ein fehlerfreier Import ersetzt jedoch nicht die vorherige inhaltliche Kontrolle.
Ein besonders wichtiger Bestandteil dieser Prüfung ist die Behandlung fehlender Rechnungen und Quittungen. Sie sollte bereits während der laufenden Buchhaltungsperiode beginnen.
Wann sollten fehlende Rechnungen und Quittungen spätestens nachgefordert werden?
Fehlende Rechnungen und Quittungen sollten unmittelbar nach ihrer Feststellung nachgefordert werden, nicht erst kurz vor der Übergabe an den Treuhänder. Spätestens während der internen Abstimmungsphase müssen offene Belege identifiziert, einer verantwortlichen Person zugewiesen und mit einem Nachverfolgungstermin versehen sein. Lässt sich ein Dokument nicht rechtzeitig beschaffen, muss dieser Umstand in der Übergabe eindeutig ausgewiesen werden.
Eine laufende Liste fehlender Belege hilft dabei, die Nachforderung vom eigentlichen Periodenabschluss zu trennen. Für jeden offenen Vorgang sind zumindest das Buchungsdatum, der Geschäftspartner, der erwartete Beleg, die Ursache der Lücke und der aktuelle Bearbeitungsstand hilfreich.
Unterschiedliche Ursachen verlangen unterschiedliche Lösungen. Wurde eine Rechnung intern noch nicht weitergeleitet, muss die zuständige Person angesprochen werden. Bei einem verlorenen Beleg kann eine Kopie oder ein Duplikat angefordert werden. Liegt die Rechnung noch bei einem externen Lieferanten, hängt der weitere Ablauf von dessen Reaktionszeit ab.
Gerade bei Geschäftspartnern im Ausland oder bei einmaligen Dienstleistungen ist es sinnvoll, die Anfrage frühzeitig zu stellen. Eine verspätete Nachforderung kann sonst die abschliessende Prüfung der betreffenden Buchung verzögern.
Wiederkehrende Ausgaben wie Softwareabonnemente, Mieten oder Versicherungsprämien lassen sich organisatorisch leichter überwachen. Beispielsweise kann eine regelmässige Kontrolle sicherstellen, dass zu den verbuchten Zahlungen die jeweils erforderlichen Rechnungen oder anderen geeigneten Nachweise vorhanden sind. Ein Zahlungsauftrag allein ersetzt dabei nicht automatisch den für die konkrete Buchung oder den Vorsteuerabzug erforderlichen Beleg.
Für den Vorsteuerabzug ist eine ausreichende Dokumentation besonders wichtig. Fehlende oder nicht nachvollziehbare Unterlagen können die steuerliche Prüfung erschweren. Ob ein Vorsteuerabzug trotz fehlender Rechnung nachgewiesen werden kann, ist anhand der anwendbaren schweizerischen MWST-Vorschriften und der vorhandenen Nachweise zu beurteilen.
Auch beim Jahresabschluss können offene Dokumente relevant werden, etwa wenn der wirtschaftliche Hintergrund einer Zahlung oder ihre periodengerechte Zuordnung ungeklärt bleibt.
Eine zweckmässige Offene-Beleg-Liste unterscheidet deshalb zwischen bereits angeforderten Unterlagen, noch ausstehenden Antworten und Fällen, die fachlich geklärt werden müssen. So kann der Treuhänder erkennen, ob er eine Buchung bearbeiten kann oder weitere Informationen benötigt.
Die Qualität dieser Belegverwaltung zeigt sich besonders deutlich bei der Vorbereitung der MWST-Abrechnung, wenn Buchungen, Steuerkennzeichen und Nachweise zusammenpassen müssen.
Das ist für die abschliessende MWST-Prüfung entscheidend
- Steuerkennzeichen nachvollziehen: Jede steuerlich relevante Buchung muss der zutreffenden Behandlung zugeordnet werden können.
- Abweichungen erklären: Differenzen zwischen Buchhaltung und MWST-Auswertungen benötigen eine dokumentierte Klärung.
- Einreichung und Freigabe trennen: Vor der Übermittlung muss feststehen, wer kontrolliert, Korrekturen freigibt und die Abrechnung einreicht.
Wie lässt sich eine digitale Umsatzsteuervoranmeldung zuverlässig vorbereiten?
Eine digitale MWST-Abrechnung lässt sich zuverlässig vorbereiten, wenn die Buchhaltungsperiode abgestimmt, alle steuerlich relevanten Buchungen überprüft und die verwendeten MWST-Codes korrekt zugeordnet sind. Anschliessend müssen die Abrechnungswerte mit den Buchhaltungsdaten abgeglichen und offene Differenzen geklärt werden. Für Schweizer Unternehmen erfolgt die digitale Einreichung über die vorgesehenen Dienste der Eidgenössischen Steuerverwaltung.
Der in Deutschland gebräuchliche Begriff Umsatzsteuervoranmeldung entspricht im schweizerischen Kontext nicht der üblichen Bezeichnung. In der Schweiz wird von der MWST-Abrechnung gesprochen. Dabei sind die schweizerischen Abrechnungsarten, Steuersätze und Verfahren massgebend.
Die Vorbereitung beginnt mit der Kontrolle der Buchungsgrundlagen. Rechnungen und weitere Nachweise müssen zugeordnet sein, relevante Konten müssen abgestimmt werden und die verwendeten Steuercodes müssen den tatsächlichen Geschäftsvorfällen entsprechen.
Je nach vereinbarter beziehungsweise anwendbarer Abrechnungsmethode und Abrechnungsart unterscheiden sich die erforderlichen Kontrollen. Insbesondere ist zu beachten, ob nach vereinbarten oder vereinnahmten Entgelten abgerechnet wird und welche steuerliche Behandlung die betreffenden Umsätze und Aufwendungen verlangen.
Häufige Fehlerquellen lassen sich gezielt prüfen:
- Grenzüberschreitende Leistungen: Bei ausländischen Lieferanten oder Kunden kontrollieren, ob die Leistung steuerlich richtig eingeordnet und der passende MWST-Code verwendet wurde.
- Brutto- und Nettobeträge: Prüfen, ob die Software den Steuerbetrag auf der korrekten Berechnungsgrundlage ermittelt und Rechnungsangaben richtig übernommen wurden.
- Fehlerhafte Steuerkennzeichen: Buchungen mit ungewöhnlichen oder fehlenden Codes anhand des tatsächlichen Sachverhalts überprüfen.
- Vorperioden und Korrekturen: Nachträgliche Buchungen identifizieren und beurteilen lassen, welcher Abrechnungsperiode sie zuzuordnen sind und ob eine Berichtigung erforderlich ist.
- Ungeklärte Vorsteuerbeträge: Prüfen, ob die Buchungen ausreichend dokumentiert sind und die Voraussetzungen für den geltend gemachten Vorsteuerabzug vorliegen.
Bei einer behördlichen MWST-Kontrolle kann die ESTV unter anderem detaillierte Buchhaltungsauswertungen, Kontenblätter mit MWST-Codes sowie Unterlagen zur Umsatz- und Vorsteuerabstimmung verlangen. Die Unterlagenliste der ESTV für MWST-Kontrollen bietet deshalb eine nützliche Orientierung für die interne Vorbereitung.
Die behördliche Kontrollunterlagenliste ist allerdings keine verbindliche Vorgabe, sämtliche aufgeführten Dokumente bei jeder monatlichen Übergabe an einen Treuhänder mitzuliefern. Der tatsächlich erforderliche Umfang richtet sich nach dem Mandat und den bearbeiteten Vorgängen.
Für die Abschlusskontrolle ist die Verbindung zwischen Hauptbuchhaltung und MWST-Auswertung entscheidend. Umsätze, relevante Abgrenzungen, Vorsteuerkonten und allfällige Korrekturen müssen so dokumentiert sein, dass Unterschiede erklärt werden können.
Eine saubere Abstimmung bedeutet dabei nicht, dass sämtliche Kontensalden ohne Anpassungen unmittelbar mit den Deklarationspositionen übereinstimmen müssen. Je nach Sachverhalt sind beispielsweise Abgrenzungen oder besondere steuerliche Behandlungen zu berücksichtigen.
Praxisbeispiel: Ungeklärte MWST-Differenz vor der Übergabe
Hypothetisches Szenario: Ein Schweizer KMU stellt bei der Vorbereitung seiner MWST-Abrechnung fest, dass eine Rechnung für eine grenzüberschreitende Dienstleistung mit einem gewöhnlichen inländischen Steuercode erfasst wurde. Dadurch weicht die MWST-Auswertung von der erwarteten steuerlichen Behandlung ab.
Statt die Differenz lediglich im Übergabeprotokoll zu erwähnen, stellt die verantwortliche Person dem Treuhänder die Rechnung, den Buchungssatz und eine Beschreibung der Leistung zur Verfügung. Der Treuhänder prüft die zutreffende steuerliche Behandlung, veranlasst die vereinbarte Korrektur und dokumentiert deren Auswirkung auf die Abrechnung. Der Fall zeigt, wie ein identifizierter Prüfpunkt vor der Einreichung gezielt geklärt werden kann; eine bestimmte steuerliche Behandlung lässt sich aus dem hypothetischen Sachverhalt allein nicht ableiten.
Vor der elektronischen Einreichung sollte die verantwortliche Person ausserdem prüfen, ob der verwendete Buchungsstand freigegeben ist und nachträgliche Änderungen berücksichtigt wurden. Der Treuhänder benötigt eine eindeutige Grundlage, damit die zur Einreichung bestimmten Werte nicht von einem überholten Datenstand stammen.
Die MWST-Abrechnung ist damit zugleich ein praktischer Qualitätstest des gesamten Übergabeprozesses: Stimmen Belegnachweise, Kontierung, Periodenabgrenzung und Zuständigkeiten, lässt sich auch die steuerliche Verarbeitung besser nachvollziehen.
Als nächster Schritt empfiehlt sich, gemeinsam mit dem Treuhänder einen verbindlichen Übergabestandard festzulegen: benötigte Dateien, zuständige Personen, Prüfungen, Freigabe und Termine. Ein einmal abgestimmter Prozess lässt sich für die folgenden Buchhaltungsperioden wiederverwenden und bei Bedarf gezielt verbessern.
In welchem Dateiformat sollten Buchhaltungsdaten übergeben werden?
Das geeignete Format hängt von der Buchhaltungssoftware des Unternehmens und dem Importsystem des Treuhänders ab. Strukturierte Exporte können zweckmässig sein, sofern Buchungen, Kontenzuordnungen und erforderliche Stammdaten korrekt übernommen werden. Belege müssen zusätzlich in einer vereinbarten, eindeutig zuordenbaren Form verfügbar sein. Vor der ersten produktiven Übergabe empfiehlt sich ein Testimport.
Müssen alle Originalbelege zusätzlich in Papierform übergeben werden?
Nicht grundsätzlich. Die ESTV erläutert, dass Papierbelege, gescannte Papierbelege und elektronische Belege hinsichtlich der Grundsätze ordnungsmässiger Buchführung gleichgestellt sind. Entscheidend sind unter anderem die Nachvollziehbarkeit, Übereinstimmung mit den Geschäftsvorfällen sowie die ordnungsgemässe und lesbare Aufbewahrung. Ob Originalunterlagen in einem konkreten Fall zusätzlich benötigt werden, ist anhand der geltenden Anforderungen zu beurteilen.
Darf der Treuhänder bereits übergebene Buchungen selbst ändern?
Das richtet sich nach der Mandatsvereinbarung und den eingerichteten Berechtigungen. Korrekturen sollten nachvollziehbar dokumentiert werden, insbesondere wenn sie abgeschlossene oder bereits exportierte Perioden betreffen. Bei gemeinsamem Systemzugriff müssen die Parteien festlegen, wer Änderungen durchführen und freigeben darf und wie doppelte Bearbeitungen vermieden werden.
Was sollte ein Übergabeprotokoll mindestens enthalten?
Für die praktische Zusammenarbeit sind die betroffene Periode, der Erstellungszeitpunkt des Datenstands, eine Liste der übergebenen Dateien, der Versionsstand und die noch offenen Vorgänge zweckmässig. Ergänzend können zuständige Kontaktpersonen, erwartete Bearbeitungsschritte und vereinbarte Termine festgehalten werden. Diese Angaben dienen der organisatorischen Nachvollziehbarkeit und stellen keine allgemeingültige gesetzliche Protokollvorlage dar.
Wie lange müssen digitale Buchhaltungsbelege in der Schweiz aufbewahrt werden?
Die Aufbewahrungsdauer hängt von der Art der Unterlagen und der anwendbaren Rechtsgrundlage ab. Im schweizerischen Rechnungslegungsrecht gilt für Geschäftsbücher und Buchungsbelege grundsätzlich eine zehnjährige Aufbewahrungspflicht. Für mehrwertsteuerliche Unterlagen können besondere Regeln relevant sein; im Zusammenhang mit unbeweglichen Gegenständen sind unter bestimmten Voraussetzungen längere Fristen zu beachten. Die elektronische Aufbewahrung muss zudem die gesetzlichen Anforderungen an Integrität, Lesbarkeit und Nachvollziehbarkeit erfüllen.