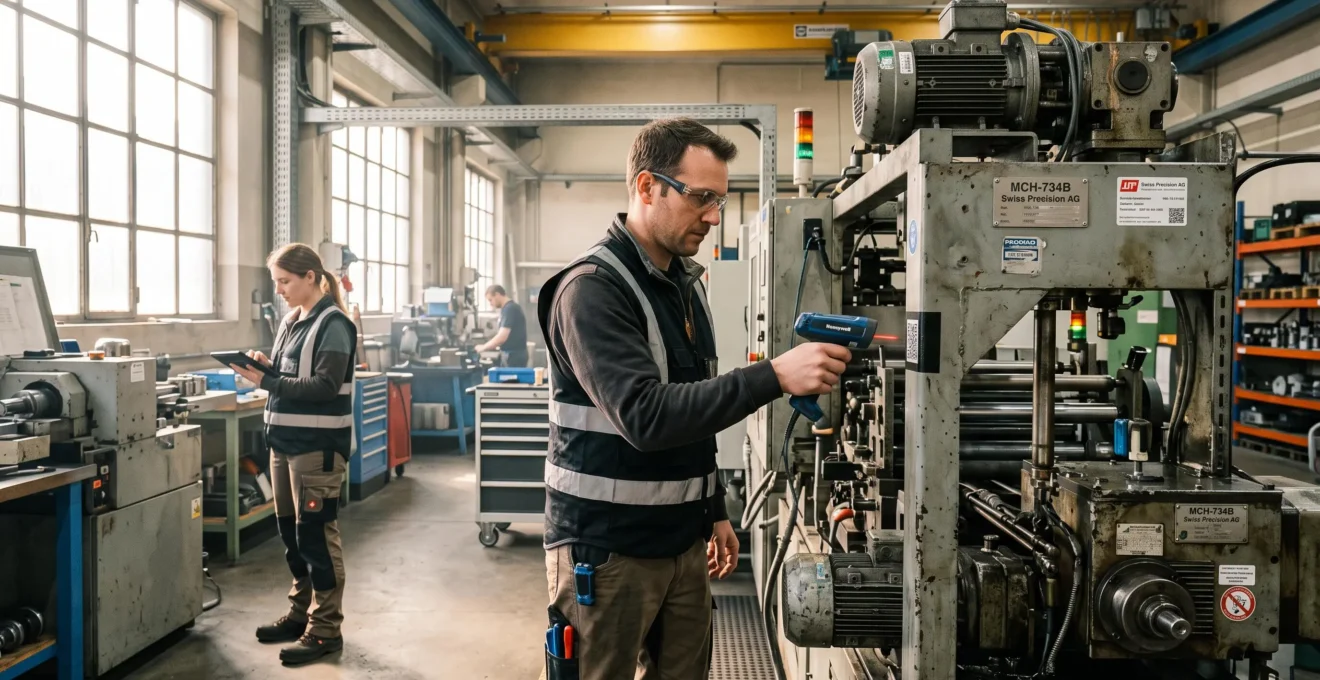
Eine Produktionsmaschine steht in Basel, gehört einer Gesellschaft in Zürich und wird über eine Kostenstelle in St. Gallen abgerechnet. Nach einer Reparatur ändern sich ihre technischen Eigenschaften, doch im Anlagenverzeichnis bleibt der ursprüngliche Datensatz unverändert. Solche Situationen erschweren die Kontrolle von Maschinenbeständen und können zu unzutreffenden Bewertungen, unnötigen Kosten und lückenhaften Wartungsinformationen führen.
Eine digitale Anlagenverwaltung verbindet deshalb den physischen Bestand mit technischen, organisatorischen und finanziellen Informationen. Jede Maschine erhält eine eindeutige Identität, einen dokumentierten Standort, klare Verantwortlichkeiten und eine nachvollziehbare Historie von der Anschaffung bis zum Abgang.
Entscheidend ist nicht allein die eingesetzte Software. Erst wenn Datenerfassung, Standortwechsel, Wartung, Materialverbrauch und Abschreibungen in abgestimmten Prozessen zusammenlaufen, entsteht ein verlässlicher Überblick über den gesamten Lebenszyklus. Für Schweizer Unternehmen mit mehreren Betriebsstätten bedeutet dies insbesondere, Eigentumsverhältnisse, Nutzungsorte und buchhalterische Zuordnungen konsequent auseinanderzuhalten.
Digitale Anlagenverwaltung: das Wichtigste auf einen Blick
- Ein vollständiges Anlagenverzeichnis verbindet eindeutige Asset-IDs mit Standorten, Verantwortlichkeiten, Wartungsdaten und Finanzwerten.
- Automatische Aktualisierungen bei Zugängen, Umlagerungen und Abgängen verhindern, dass digitale Bestände vom tatsächlichen Maschinenpark abweichen.
- Abschreibungen lassen sich automatisieren, wenn Bewertungsgrundlagen, Nutzungsdauern und Verantwortlichkeiten korrekt definiert und regelmässig überprüft werden.
- Warum unvollständige Anlagestammdaten unnötige Kosten verursachen
- Wie man ein digitales Anlagenverzeichnis für Maschinen an mehreren Standorten aufbaut
- ERP-Modul oder Asset-Software: Was passt zu komplexen Maschinenparks?
- Welche Datenfehler ein digitales Anlagenverzeichnis unzuverlässig machen
- Wann Maschinen im System neu zugeordnet oder ausgebucht werden müssen
- Wie man automatisierte Abschreibungen einrichtet, ohne falsche Laufzeiten zu übernehmen
- Wie man Materialbewegungen ohne zusätzliche manuelle Buchungsschritte erfasst
- Wie automatisierte Abschreibungsberechnung bei vielen Anlagegütern funktioniert
Warum unvollständige Anlagestammdaten unnötige Kosten verursachen
Unvollständige Anlagestammdaten verursachen Kosten, weil Unternehmen Maschinen nicht eindeutig identifizieren, lokalisieren oder bewerten können. Fehlende Seriennummern erschweren Garantieabklärungen, falsche Kostenstellen verzerren die interne Kostenrechnung und unzutreffende Nutzungsdauern beeinflussen Abschreibungen. Zusätzlich entstehen Suchaufwand bei Inventuren und Unsicherheiten über bestehende Versicherungs- und Wartungsleistungen.
Der Datensatz einer Maschine sollte deshalb deutlich mehr enthalten als eine Bezeichnung und einen Anschaffungswert. Für eine zuverlässige Verwaltung sind insbesondere folgende Angaben wichtig:
- Identifikation: eindeutige Asset-ID, Hersteller, Modell, Seriennummer und gegebenenfalls Inventaretikett.
- Organisation: Eigentümergesellschaft, Betriebsstandort, Abteilung, Kostenstelle und verantwortliche Person.
- Finanzen: Anschaffungs- oder Herstellungskosten, Aktivierungsdatum, Abschreibungsmethode, Nutzungsdauer und Buchwert.
- Betrieb: Inbetriebnahmedatum, Wartungsintervalle, Servicehistorie, Ersatzteile und Betriebszustand.
- Verträge: Garantiebedingungen, Wartungsverträge, Versicherungszuordnung und Leasinginformationen, sofern relevant.
Fehlt beispielsweise die eindeutige Identifikation, kann eine Maschine versehentlich mehrfach im System erscheinen. Daraus können doppelte administrative Bearbeitungen oder eine nicht erkannte Überschneidung von Versicherungspolicen entstehen. Ohne hinterlegte Garantiedaten wird eine Reparatur möglicherweise kostenpflichtig beauftragt, obwohl vertragliche Ansprüche bestehen könnten.
Auch die Finanzbuchhaltung ist betroffen. Werden Maschinen mit falschen Zugangswerten oder Nutzungsdauern geführt, können die Abschreibungen und damit die dargestellten Vermögenswerte unzutreffend sein. Für Schweizer Unternehmen unterscheidet Art. 960a des Schweizerischen Obligationenrechts zwischen nutzungs- beziehungsweise altersbedingten Wertverlusten und anderen Wertverlusten, die durch Wertberichtigungen berücksichtigt werden müssen.
Bei Revisionen oder Inventuraufnahmen verursachen fehlende Angaben zusätzliche Abklärungen. Mitarbeitende suchen Rechnungen, gleichen Seriennummern ab oder schätzen Standorte anhand älterer Dokumente. Sind technische und finanzielle Daten getrennt, müssen diese Informationen wiederholt zusammengeführt werden.
Ein praktischer Schnelltest besteht aus fünf Fragen: Ist jede erfasste Maschine physisch nachweisbar? Stimmen die Standorte? Sind die Verantwortlichen bekannt? Lassen sich Buchwerte und Abschreibungsparameter nachvollziehen? Ist die Wartungshistorie zugänglich? Jede unbeantwortete Frage weist auf einen konkreten Kontrollbedarf hin.
Erst wenn diese Informationen zuverlässig vorhanden sind, lohnt es sich, ein standortübergreifendes digitales Anlagenverzeichnis systematisch aufzubauen.
Wie man ein digitales Anlagenverzeichnis für Maschinen an mehreren Standorten aufbaut
Ein digitales Anlagenverzeichnis entsteht in drei grundlegenden Phasen: Zuerst wird der physische Maschinenbestand aufgenommen und eindeutig identifiziert. Danach werden technische, finanzielle und organisatorische Daten ergänzt. Abschliessend erhalten die Standorte klare Verantwortlichkeiten und verbindliche Aktualisierungsprozesse. Die Softwareauswahl sollte diese Anforderungen unterstützen, statt sie vorzugeben.
Am Anfang steht die Bestandsaufnahme vor Ort. Jede Maschine wird mit ihrer Seriennummer, einem dokumentierten Nutzungsort und einer eindeutigen Asset-ID erfasst. Ein Barcode oder QR-Code ermöglicht später den schnellen Zugriff auf ihren Datensatz. Maschinen ohne lesbares Typenschild benötigen eine interne Identifikation, deren Vergabe und Zuordnung nachvollziehbar dokumentiert wird.
Bei mehreren Betriebsstätten muss das Identifikationsschema standortübergreifend eindeutig sein. Eine lokal vergebene Nummer kann sonst an einem zweiten Standort erneut vorkommen. Als mögliche Grundlage beschreibt die GS1-Übersicht zu Identifikationsschlüsseln unter anderem den Global Individual Asset Identifier (GIAI) zur Identifikation einzelner Anlagegüter und die Global Location Number (GLN) für Parteien und Standorte. Diese Standards sind eine Option, keine allgemeine Pflicht.
Nach der Inventur folgt die Datenanreicherung. Dabei sollten Pflichtfelder je nach Anlageklasse festgelegt werden. Eine Produktionsmaschine benötigt andere Betriebsdaten als ein Firmenfahrzeug oder ein IT-Gerät. Die grundlegenden Identifikations-, Eigentums- und Standortfelder bleiben jedoch über alle Kategorien hinweg einheitlich.
| Anlageklasse | Gemeinsame Pflichtfelder | Zusätzliche betriebliche Felder |
|---|---|---|
| Produktionsmaschinen | Asset-ID, Eigentümer, Standort, Kostenstelle, Anschaffungsdaten | Seriennummer, Wartungszyklus, Betriebsstunden, kritische Ersatzteile |
| Fahrzeuge | Asset-ID, Eigentümer, Standort, Kostenstelle, Anschaffungsdaten | Fahrgestellnummer, Kilometerstand, Serviceintervalle, Zulassungsdaten |
| IT-Geräte | Asset-ID, Eigentümer, Standort, Kostenstelle, Anschaffungsdaten | Gerätemodell, Seriennummer, zugewiesene Person, Garantieende |
Besondere Aufmerksamkeit verdient die Trennung von rechtlichem Eigentümer, physischem Nutzungsort und Kostenstelle. Gehört eine Maschine einer Holdinggesellschaft, wird aber in einem anderen Konzernunternehmen verwendet, dürfen diese Angaben nicht zu einem einzigen Standortfeld zusammengefasst werden. Die Unterscheidung erleichtert die Abstimmung zwischen Inventar, Buchhaltung, Versicherung und interner Leistungsverrechnung. Ob eine gesellschaftsübergreifende Übertragung zu Buchungen führt, hängt vom konkreten Vorgang ab.
Digitales Anlagenverzeichnis in fünf Schritten einführen
- Maschinen physisch erfassen: Pro Standort eine Inventurliste mit überprüften Geräten und Abweichungen erstellen.
- Eindeutige Kennungen vergeben: Jede Anlage einer einmaligen Asset-ID zuordnen und ein dokumentiertes Kennungsverzeichnis anlegen.
- Stammdaten vervollständigen: Eine Anlagenkartei mit technischen, finanziellen und organisatorischen Pflichtfeldern bereitstellen.
- Verantwortlichkeiten festlegen: Für jeden Standort eine Zuständigkeitsmatrix mit Freigabe- und Pflegeaufgaben erstellen.
- Änderungsprozesse testen: Zugang, Umzug und Abgang anhand von Testfällen durchspielen und die zugehörigen Änderungsprotokolle prüfen.
Ein einmaliges Inventurprojekt reicht allerdings nicht aus. Neue Maschinen, Standortwechsel und Stilllegungen verändern den Bestand laufend. Deshalb müssen diese Ereignisse direkt in den täglichen Ablauf eingebunden werden, etwa durch verbindliche Meldungen bei Wareneingang, Transportfreigabe und Entsorgung.
Stehen Datenmodell, Zuständigkeiten und Aktualisierungsprozesse fest, lässt sich beurteilen, welche Software die tatsächliche Komplexität des Maschinenparks angemessen unterstützt.
ERP-Modul oder Asset-Software: Was passt zu komplexen Maschinenparks?
Ein ERP-Modul eignet sich besonders dann, wenn Finanzbuchhaltung, Anschaffung und Abschreibungen im Mittelpunkt stehen und die technischen Anforderungen überschaubar bleiben. Eine spezialisierte Asset-Software wird interessanter, sobald Wartung, standortübergreifende Nutzung, Maschinenhistorien und mobile Erfassung komplexer werden. Ausschlaggebend ist die benötigte Funktionstiefe, nicht allein die Unternehmensgrösse.
Ein Unternehmen mit wenigen langlebigen Maschinen und zentral geführter Buchhaltung kann seine Anlagen häufig innerhalb der bestehenden Business-Software verwalten. Betreibt es dagegen zahlreiche Maschinen mit unterschiedlichen Serviceintervallen, Ersatzteilbeständen und technischen Verantwortlichen, braucht es zusätzliche Funktionen für den operativen Lebenszyklus.
Die wichtigsten Auswahlkriterien lassen sich direkt vergleichen:
| Kriterium | ERP-Anlagenmodul | Spezialisierte Asset-Software |
|---|---|---|
| Finanzbuchhaltung | Häufig unmittelbar integriert | Oft über eine Schnittstelle angebunden |
| Abschreibungen | Typischer Kernbereich | Je nach Produkt integriert oder extern |
| Wartung und Betriebsdaten | Vom Funktionsumfang des ERP abhängig | Häufig stärker auf technische Prozesse ausgerichtet |
| Mehrere Standorte | Abhängig von Organisationsstruktur und Berechtigungen | Oft mit mobilen Erfassungsabläufen kombinierbar |
| Lebenszyklushistorie | Teilweise auf finanzielle Ereignisse fokussiert | Häufig um technische Ereignisse erweiterbar |
| Integration | Geringerer Abstimmungsbedarf bei durchgängiger ERP-Nutzung | Zusätzliche Schnittstellen und Datenregeln erforderlich |
Die Tabelle beschreibt typische Ausrichtungen, keine garantierten Funktionen einzelner Produkte. Entscheidend sind die tatsächlich angebotenen Module, Schnittstellen und Berechtigungskonzepte.
Besonders kritisch ist das führende System. Werden dieselben Maschinen sowohl im ERP als auch in einer Asset-Lösung verwaltet, muss pro Datenfeld feststehen, welche Anwendung verbindlich ist. Die Finanzbuchhaltung kann beispielsweise die Anschaffungskosten und Buchwerte führen, während die technische Anwendung Wartungsereignisse und Betriebsstunden verwaltet.
Ändert sich der Standort in der technischen Anwendung, sollte die relevante Zuordnung im ERP nach definierten Regeln aktualisiert werden. Ohne solche Abläufe entstehen widersprüchliche Datensätze, die häufig erst bei Inventuren oder Abschlussarbeiten auffallen.
Für den Kostenvergleich reicht der Lizenzpreis nicht. Einmalkauf, Abonnement und cloudbasierte Bereitstellung unterscheiden sich in der Kostenstruktur. Zusätzlich sind Datenmigration, Konfiguration, Schnittstellen, Schulung, Support, Updates und laufende Datenpflege zu berücksichtigen. Bei einer extern betriebenen Lösung gehören auch Zugriffsrechte, Datenexport und vertragliche Regelungen zum Auswahlprozess.
Ein separates System schafft keinen Mehrwert, wenn das bestehende ERP sämtliche erforderlichen Prozesse bereits zuverlässig abdeckt. Zusätzliche Software wäre in diesem Fall lediglich eine weitere Datenquelle, deren Konsistenz gesichert werden muss.
Unabhängig von der Architektur bleibt die Datenqualität entscheidend. Selbst ein funktional umfangreiches System kann fehlerhafte oder veraltete Anlageninformationen nicht ohne geeignete Prüfprozesse korrigieren.
Welche Datenfehler ein digitales Anlagenverzeichnis unzuverlässig machen
Ein digitales Anlagenverzeichnis wird unzuverlässig, wenn Maschinen doppelt erfasst, nicht mehr vorhandene Geräte weitergeführt oder Standort- und Bewertungsdaten falsch zugeordnet werden. Besonders problematisch sind Änderungen, die nach der ursprünglichen Erfassung nicht nachgetragen werden. Regelmässige Bestandsabgleiche, Plausibilitätsprüfungen und messbare Qualitätskennzahlen helfen, diese Fehler systematisch zu erkennen.
Dubletten entstehen häufig bei der Übernahme älterer Excel-Listen oder bei parallelen Inventuren verschiedener Abteilungen. Dieselbe Maschine wird unter unterschiedlichen Bezeichnungen oder Inventarnummern eingetragen. Ohne Vergleich eindeutiger Kennungen können beide Datensätze bestehen bleiben.
Eine Geisteranlage ist dagegen im Anlagenverzeichnis vorhanden, obwohl sie physisch nicht mehr existiert oder dem Unternehmen nicht mehr zugeordnet werden kann. Solche Fälle können durch ungemeldete Verschrottungen, Verkäufe oder fehlerhafte Datenmigration entstehen. Sie müssen geprüft werden, bevor finanzielle Konsequenzen gezogen werden.
Weitere typische Fehler betreffen das Zugangsdatenmanagement. Das Rechnungsdatum wird etwa mit dem Zeitpunkt der tatsächlichen Inbetriebnahme gleichgesetzt, obwohl beide Ereignisse auseinanderliegen. Werden darauf aufbauend Abschreibungsläufe falsch parametrisiert, kann dies die periodische Bewertung beeinflussen. Welcher Zeitpunkt für die jeweilige Berechnung relevant ist, hängt von der angewendeten Regelung ab.
Auch fehlerhafte Kostenstellen und Standortzuordnungen sind relevant. Nach einer Umlagerung wird die Maschine technisch bereits in einer anderen Abteilung verwendet, während das Anlagenverzeichnis unverändert bleibt. Dadurch können interne Kostenberichte und standortbezogene Inventarauswertungen voneinander abweichen.
Eine besondere Fehlerquelle sind Umbauten. Wird eine Maschine technisch wesentlich erweitert, kann sich ihre Nutzungsdauer oder die bilanzielle Behandlung verändern. Solche Ereignisse sollten deshalb eine fachliche Prüfung auslösen, statt lediglich als Wartungsnotiz gespeichert zu werden.
Zur Kontrolle eignet sich eine Kombination aus drei Verfahren:
- Physischer Stichprobenabgleich: Ausgewählte Anlagen werden vor Ort mit ihren Datensätzen verglichen. Stichprobengrösse und tolerierbare Abweichungen werden vorab anhand des Risikos festgelegt.
- Abstimmung der Finanzdaten: Anlagenkartei, Abschreibungsliste und Hauptbuch werden auf widersprüchliche Zuordnungen und Werte geprüft.
- Regelmässige Datenqualitätsmessung: Fehlende Pflichtfelder, Dublettenverdacht und ungeklärte Standortwechsel werden als Kennzahlen erfasst.
Eine mögliche Kennzahl lautet: Anzahl aktiver Anlagen ohne gültigen Standort geteilt durch die Gesamtzahl aktiver Anlagen. Die Entwicklung dieses Anteils zeigt, ob die Datenpflege besser oder schlechter wird. Für besonders kritische Maschinen können strengere interne Anforderungen gelten als für geringwertige Betriebsmittel.
Die Ergebnisse gehören in einen dokumentierten Korrekturprozess. Dabei sollte nachvollziehbar bleiben, wer eine Änderung vorgenommen hat, aus welchem Anlass sie erfolgte und welcher frühere Zustand ersetzt wurde.
Der grösste Nutzen entsteht, wenn Datenfehler nicht nur nachträglich bereinigt werden, sondern bei jeder relevanten Veränderung der Maschine ein verbindlicher Aktualisierungsschritt ausgelöst wird.
Wann Maschinen im System neu zugeordnet oder ausgebucht werden müssen
Maschinen müssen neu zugeordnet werden, wenn sich Standort, Zuständigkeit, Kostenstelle oder Eigentumsverhältnisse ändern. Eine Ausbuchung wird relevant, wenn ein Anlagegut verkauft, verschrottet oder aus anderen Gründen bilanziell nicht mehr erfasst werden darf. Technische Stilllegung und buchhalterischer Abgang sind jedoch nicht automatisch identisch. Jeder Fall benötigt eine nachvollziehbare Prüfung.
Im Anlagenverzeichnis sollten Veränderungen als eigenständige Ereignisse dokumentiert werden. Das verhindert, dass historische Angaben einfach überschrieben werden und später nicht mehr ersichtlich ist, wann und weshalb eine Maschine ihren Standort oder Status geändert hat.
Die folgenden Ereignisse verlangen unterschiedliche Reaktionen:
| Ereignis | Systemische Massnahme | Finanzielle Prüfung |
|---|---|---|
| Innerbetrieblicher Standortwechsel | Neuen Standort, Zuständigkeit und Änderungsdatum dokumentieren | Kostenstelle, interne Verrechnung und Versicherungszuordnung prüfen |
| Verkauf | Verkaufsereignis und gegebenenfalls Abgang dokumentieren | Buchwert, Erlös und allfälligen Erfolg aus dem Verkauf beurteilen |
| Verschrottung | Entsorgungsnachweis und Anlagenstatus erfassen | Verbleibenden Buchwert und erforderliche Ausbuchung prüfen |
| Totalverlust | Schadensereignis und Nutzungsstatus festhalten | Wertberichtigung, Ausbuchung und mögliche Versicherungsleistungen beurteilen |
| Wesentlicher Umbau | Technische Konfiguration und Historie aktualisieren | Aktivierung, Nutzungsdauer und Bewertung prüfen |
| Leasingende | Rückgabe, Übernahme oder Vertragsverlängerung dokumentieren | Behandlung nach Vertrag und angewendetem Rechnungslegungsstandard klären |
Bei einem Standortwechsel bleibt das rechtliche Eigentum innerhalb derselben Gesellschaft unter Umständen unverändert. Eine Änderung der Kostenstelle kann dennoch notwendig sein. Bei einer konzerninternen Übertragung zwischen rechtlich getrennten Gesellschaften sind zusätzliche buchhalterische und steuerliche Fragen zu prüfen.
Besonders wichtig ist die Unterscheidung zwischen physischem Status und buchhalterischem Status. Eine stillgelegte Maschine kann weiterhin Eigentum des Unternehmens sein und einen Buchwert aufweisen. Umgekehrt kann eine verkaufte Maschine im Rahmen einer Sale-and-Lease-back-Vereinbarung weiterhin betrieblich genutzt werden, obwohl sich die rechtlichen und wirtschaftlichen Verhältnisse verändert haben.
Für die Rechnungslegung nach Schweizer Obligationenrecht sind insbesondere die Bewertungs- und Wertberichtigungsvorschriften zu beachten. Unternehmen mit einem Abschluss nach Swiss GAAP FER müssen zusätzlich die einschlägigen Anforderungen ihres Rechnungslegungsstandards berücksichtigen. Die konkrete Behandlung von Leasing, Sale-and-Lease-back oder ausserordentlichen Wertveränderungen lässt sich nicht allein aus einer allgemeinen Anlagenliste ableiten und sollte mit der zuständigen Rechnungslegungsfachperson beziehungsweise dem Treuhandexperten geklärt werden.
Im digitalen Prozess empfiehlt sich eine ereignisgesteuerte Bearbeitung: Sobald ein Standortwechsel freigegeben wird, entsteht eine Aufgabe zur Prüfung der Anlagenzuordnung. Wird eine Verschrottung bestätigt, erhält die Finanzbuchhaltung eine Ausbuchungsprüfung. Bei einem Umbau werden Technik und Rechnungswesen gemeinsam informiert.
Solche Prozesse halten physische und finanzielle Anlageninformationen synchron und liefern zugleich die Grundlage, um Nutzungsdauern und Abschreibungsparameter bei Veränderungen gezielt zu überprüfen.
Wie man automatisierte Abschreibungen einrichtet, ohne falsche Laufzeiten zu übernehmen
Automatisierte Abschreibungen sollten erst eingerichtet werden, nachdem Anschaffungskosten, Nutzungsdauer, Abschreibungsmethode und relevante Zeitpunkte fachlich geprüft wurden. Standardwerte aus einer Software sind dafür keine ausreichende Grundlage. Die Parameter müssen zur tatsächlichen Nutzung und zum angewendeten Rechnungslegungs- beziehungsweise Steuerrahmen passen und regelmässig auf veränderte Bedingungen überprüft werden.
Ein häufiger Fehler besteht darin, dieselbe Nutzungsdauer für sämtliche Maschinen einer Kategorie zu übernehmen. Zwei baugleiche Produktionsanlagen können unterschiedlich beansprucht werden: Eine läuft im Einschichtbetrieb, die andere über längere Betriebszeiten und unter anspruchsvolleren Bedingungen. Auch Wartung, Modernisierung und technologische Veränderungen können ihre wirtschaftliche Nutzungsdauer beeinflussen.
Für die Einrichtung der Abschreibungslogik sind insbesondere drei Methoden zu unterscheiden:
| Methode | Funktionsweise | Mögliche Anwendung |
|---|---|---|
| Linear | Gleichmässige Verteilung des abschreibbaren Betrags über die festgelegte Nutzungsdauer | Maschinen mit annähernd gleichmässigem Werteverzehr |
| Degressiv | Abschreibung anhand eines Prozentsatzes des jeweiligen Buchwerts | Anlagegüter mit stärkerem Werteverzehr in frühen Nutzungsphasen |
| Leistungsbezogen | Werteverzehr orientiert sich an einer messbaren Nutzungseinheit | Maschinen mit zuverlässig erfassbaren Betriebsstunden oder Produktionsleistungen |
Die leistungsbezogene Methode setzt eine belastbare Erfassung der relevanten Betriebsleistung voraus. Die Wahl oder spätere Änderung einer Methode muss fachlich begründet und nach den anwendbaren Rechnungslegungsvorschriften zulässig sein. Ein Methodenwechsel darf nicht allein zur Erzielung eines gewünschten Jahresergebnisses erfolgen.
In der Schweiz sind ausserdem die handelsrechtliche und steuerliche Betrachtung auseinanderzuhalten. Die Thurgauer Steuerpraxis zu Abschreibungen erläutert unter anderem lineare und degressive Verfahren sowie die zeitanteilige Abschreibung bei unterjährigen Anschaffungen. Diese kantonale Darstellung darf nicht ohne Prüfung auf sämtliche Kantone übertragen werden.
Technischer Werteverzehr und buchhalterische Abschreibung können ebenfalls unterschiedlich betrachtet werden. Eine Maschine kann für die interne Investitionsplanung anhand ihres Zustands und ihrer verbleibenden Leistungsfähigkeit beurteilt werden, während für den Jahresabschluss bestimmte Bewertungs- und Abschreibungsregeln gelten. Beide Perspektiven sollten miteinander abgestimmt, aber nicht vermischt werden.
Mindestens jährlich empfiehlt sich eine dokumentierte Überprüfung der verbleibenden Nutzungsdauer, der Restwertannahmen und möglicher Wertminderungsindikatoren. Aussergewöhnliche Schäden, wesentliche Umbauten oder deutliche Nutzungsänderungen können eine frühere Prüfung erforderlich machen.
Die steuerlichen Auswirkungen ausserordentlicher Abschreibungen und Wertberichtigungen hängen vom konkreten Sachverhalt sowie von den bundes- und kantonalsteuerlichen Anforderungen ab. Eine abgestimmte Prüfung mit der Finanz- oder Steuerberatung verhindert, dass technisch nachvollziehbare Annahmen ungeprüft als steuerlich zulässig behandelt werden.
Damit die Bewertung den tatsächlichen Lebenszyklus besser abbildet, sollten neben den Abschreibungsdaten auch Wartungsleistungen und Materialverbräuche zuverlässig einer Maschine zugeordnet werden können.
Wie man Materialbewegungen ohne zusätzliche manuelle Buchungsschritte erfasst
Materialbewegungen lassen sich ohne zusätzliche manuelle Erfassung dokumentieren, wenn Lager-, Einkaufs- und Wartungsprozesse mit der digitalen Anlagenverwaltung verbunden sind. Ein Barcode- oder QR-Scan kann dabei Material, Menge, Vorgang und betroffene Maschine identifizieren. Entscheidend ist, dass derselbe Geschäftsvorfall nur einmal erfasst und anschliessend nach festgelegten Regeln in die beteiligten Systeme übertragen wird.
Im traditionellen Ablauf wird ein Ersatzteil zunächst beim Wareneingang registriert, später im Lager ausgebucht und anschliessend auf einem Wartungsformular dokumentiert. Wenn die Systeme nicht verbunden sind, müssen Mitarbeitende identische Informationen mehrfach eingeben. Das verursacht Bearbeitungsaufwand und erhöht das Risiko abweichender Mengen, Artikelnummern und Zuordnungen.
Ein integrierter Prozess kann anders aussehen: Der Techniker öffnet den Wartungsauftrag einer bestimmten Maschine und scannt das entnommene Ersatzteil. Das System übernimmt den Artikel, erfasst die tatsächlich verwendete Menge, aktualisiert den Lagerbestand und ordnet den Verbrauch dem betreffenden Auftrag zu. Voraussetzung sind geeignete Schnittstellen, eindeutige Kennungen und definierte Buchungsregeln.
Dabei sind zwei Materialflüsse zu unterscheiden:
- Materialzugang ins Lager: Ein Ersatzteil wird beschafft und zunächst dem Lagerbestand zugeordnet. Die spätere Verwendung ist noch nicht bekannt.
- Direkter Verbrauch an einer Anlage: Ein Ersatzteil wird bei einer konkreten Wartung eingesetzt und dem Maschinen- beziehungsweise Wartungsauftrag zugeordnet.
Diese Unterscheidung ermöglicht eine aussagekräftigere Auswertung der Lebenszykluskosten. Material, das lediglich auf Lager genommen wurde, sollte nicht ohne sachliche Grundlage als Verbrauch einer bestimmten Maschine erscheinen. Ebenso ist zu unterscheiden, ob ein Vorgang als laufender Unterhalt oder möglicherweise als aktivierungspflichtige Investition zu behandeln ist.
Für die Einführung empfiehlt sich eine stufenweise Vorgehensweise. Zunächst werden die häufigsten Materialbewegungen untersucht. Als pragmatischer Pilot können die rund 20 Prozent der Artikel mit der höchsten Bewegungsfrequenz ausgewählt werden. Dieser Anteil ist eine Planungsheuristik und keine garantierte Aussage über Einsparungen oder Verbrauchsanteile.
Im Pilotbetrieb werden die Arbeitsschritte vom Wareneingang bis zur Verwendung durchgespielt. Zu prüfen sind insbesondere korrekte Mengen, Anlagenzuordnungen, Rückbuchungen und Fehlerbehandlung bei unterbrochenen Verbindungen. Erst wenn diese Vorgänge zuverlässig funktionieren, sollte der Prozess auf weitere Artikelgruppen und Standorte ausgedehnt werden.
Bei der Automatisierung ist ausserdem festzulegen, welche Handlung eine tatsächliche Buchung auslöst. Ein QR-Code allein erstellt noch keine korrekte Materialbewegung. Erst die Kombination aus Identifikation, bestätigtem Geschäftsvorfall und abgestimmter Systemlogik verhindert unnötige Doppelerfassungen.
So entsteht neben dem Buchwert ein umfassenderes Bild der laufenden Betriebskosten. Diese Informationen können anschliessend gemeinsam mit den Abschreibungen für die wirtschaftliche Steuerung grösserer Anlagenbestände genutzt werden.
Das ist für die Umsetzung entscheidend
- Abschreibungsautomatisierung benötigt verlässliche Einzelanlage-Daten, eindeutige Berechnungsregeln und eine Abstimmung mit der Finanzbuchhaltung.
- Ein hoher Anlagenbestand rechtfertigt die Prüfung von Gruppenverarbeitung, aber nicht automatisch eine pauschale Gleichbehandlung unterschiedlicher Vermögenswerte.
- Technische Zustandsdaten und laufende Materialkosten ergänzen die Buchwerte und machen Investitionsentscheidungen besser nachvollziehbar.
Wie automatisierte Abschreibungsberechnung bei vielen Anlagegütern funktioniert
Bei vielen Anlagegütern berechnet eine Software die periodischen Abschreibungen anhand der hinterlegten Anlagenstammdaten und Bewertungsparameter. Ein Verarbeitungslauf ermittelt die Beträge je Anlage oder definierter Gruppe und erstellt die vorgesehenen Buchungen. Der Prozess reduziert wiederkehrende Rechen- und Erfassungsarbeit, ersetzt jedoch nicht die fachliche Prüfung von Zugangswerten, Nutzungsdauern und ausserordentlichen Wertveränderungen.
Grundlage ist eine Anlagenkartei, in der jede relevante Position eindeutig identifiziert und einer Abschreibungslogik zugewiesen ist. Die Software benötigt insbesondere den massgeblichen Ausgangswert, die gewählte Methode, die relevante Nutzungsdauer, bereits vorgenommene Abschreibungen und den gültigen Zeitraum.
Bei einem periodischen Lauf verarbeitet das System die aktiven Anlagen nach den definierten Parametern. Je nach Softwarearchitektur werden die errechneten Beträge zunächst in einem Prüflauf dargestellt oder unmittelbar zur Verbuchung vorbereitet. Nach Freigabe entstehen die zugehörigen Abschreibungsbuchungen und die aktualisierten Buchwerte.
Ein sinnvoller automatisierter Ablauf umfasst folgende Schritte:
- Die Anlagenkartei wird auf fehlende oder widersprüchliche Bewertungsdaten geprüft.
- Der Berechnungslauf berücksichtigt die jeweiligen Methoden, Zeiträume und bereits verbuchten Abschreibungen.
- Ein Prüfbericht zeigt auffällige Beträge, negative Restwerte oder unvollständige Datensätze.
- Die freigegebenen Abschreibungen werden gemäss Kontierung in die Finanzbuchhaltung übertragen.
- Die Anlagenwerte werden mit Hauptbuch und Abschreibungsübersichten abgestimmt und der Lauf dokumentiert.
Bei grossen Beständen können gruppierte Verarbeitungsläufe den Verwaltungsaufwand reduzieren. Gleichartige Anlagegüter lassen sich beispielsweise nach Anlageklasse, Kostenstelle oder Abschreibungsmethode zusammenfassen. Eine solche Stapelverarbeitung bedeutet jedoch nicht zwangsläufig, dass die Einzelanlagen ihre Identität verlieren.
Davon zu unterscheiden sind Sammelposten beziehungsweise zusammengefasste Bewertungsgruppen. Ob mehrere kleine Anlagegüter gemeinsam bilanziert oder abgeschrieben werden dürfen, hängt von den anwendbaren Rechnungslegungs- und Steuerregeln sowie der konkreten Ausgestaltung ab. Es besteht für Schweizer Unternehmen keine aus den hier herangezogenen Quellen ableitbare allgemeine Berechtigung, sämtliche geringwertigen Maschinen pauschal zu einem Sammelposten zusammenzufassen.
Auch bei vollständig automatisierten Läufen bleiben wesentliche Entscheidungen menschliche Aufgaben. Dazu zählen die Beurteilung der Anschaffungskosten, die erstmalige Festlegung und spätere Überprüfung der Nutzungsdauer, die Bewertung erheblicher Umbauten und die Erkennung ausserordentlicher Wertminderungen. Software kann definierte Regeln anwenden, aber ihre wirtschaftliche Angemessenheit nicht eigenständig garantieren.
Für die Steuerung eines Maschinenparks empfiehlt sich eine Auswertung nach Anlagenkategorien wie Produktionsmaschinen, Fahrzeuge und IT-Geräte. Dabei lassen sich Anschaffungswerte, Buchwerte, kumulierte Abschreibungen und gegebenenfalls technische Betriebsdaten getrennt betrachten. Die Unterschiede können Hinweise liefern, welche Kategorien besonders hohe gebundene Werte aufweisen oder bei welchen Anlagegruppen zusätzlicher Prüfbedarf besteht.
Der organisatorische Rahmen lässt sich an den Erläuterungen des ISO-Fachkomitees zu ISO 55001 orientieren. Die Ausgabe 2024 betont Daten, Informationen, Entscheidungsprozesse und Lebenszyklusmanagement. Daraus folgt keine Pflicht zur Verwendung einer bestimmten Software, wohl aber ein fachlich relevanter Ansatz: Anlageninformationen sollen Entscheidungen über ihre Nutzung und ihren Wertbeitrag unterstützen.
Besonders aussagekräftig werden Auswertungen, wenn die finanziellen Angaben mit Wartungsereignissen, Ersatzteilverbrauch und Betriebszuständen verknüpft sind. Eine Maschine mit niedrigem Buchwert kann weiterhin wirtschaftlich sinnvoll eingesetzt werden. Umgekehrt kann eine bilanziell noch wertvolle Anlage technisch überholt oder betrieblich störungsanfällig sein. Buchwert und betriebliche Leistungsfähigkeit beantworten unterschiedliche Fragen.
Als nächster Schritt empfiehlt sich ein begrenzter Pilot mit repräsentativen Maschinen verschiedener Kategorien. Dabei sollten Stammdaten, Abschreibungsberechnungen, Buchungsabgleich und technische Ereignisse gemeinsam getestet werden. Erst nach erfolgreicher Abstimmung ist eine Ausweitung auf weitere Standorte und Anlagegruppen sinnvoll.
Welche Abteilungen sollten Zugriff auf ein digitales Anlagenverzeichnis haben?
Typischerweise benötigen Finanzbuchhaltung, Controlling, Instandhaltung und zuständige Standortverantwortliche Zugriff auf die für ihre Aufgaben relevanten Daten. Die Berechtigungen sollten nach Rollen getrennt werden: Nicht jede Person, die Wartungsdaten einsehen oder ändern darf, muss auch Buchwerte und Abschreibungsparameter bearbeiten können. Ein protokolliertes Berechtigungskonzept hilft, Verantwortlichkeiten und Änderungen nachvollziehbar zu halten.
Müssen sämtliche Maschinen mit einem QR-Code ausgestattet werden?
Nein. Entscheidend ist eine eindeutige und dauerhaft nachvollziehbare Identifikation. QR-Codes und Barcodes erleichtern die mobile Erfassung, sind aber keine allgemeine gesetzliche Voraussetzung für die Anlagenverwaltung. Je nach Umgebung können auch andere Kennzeichnungsmethoden oder eindeutig dokumentierte Seriennummern geeignet sein. Bei Maschinen in belastenden Industrieumgebungen sollte die Lesbarkeit und Haltbarkeit der Kennzeichnung berücksichtigt werden.
Wie häufig sollte ein digitales Anlagenverzeichnis mit dem physischen Bestand abgeglichen werden?
Die Kontrollhäufigkeit sollte sich nach Wert, Risiko, Beweglichkeit und Veränderungsfrequenz der Anlagen richten. Für besonders mobile oder geschäftskritische Geräte können häufigere Stichproben sinnvoll sein als für fest installierte Maschinen. Zusätzlich sollten Zugänge, Standortwechsel und Abgänge laufend dokumentiert werden. Eine periodische Inventur ergänzt diese ereignisbezogene Pflege, ersetzt sie aber nicht.
Kann ein Unternehmen mit einer bestehenden Excel-Anlagenliste starten?
Ja. Eine strukturierte Excel-Liste kann als Ausgangsbasis dienen, wenn eindeutige Asset-IDs, einheitliche Pflichtfelder und verlässliche Verantwortlichkeiten vorhanden sind. Vor der Übernahme in eine digitale Anwendung sollten Dubletten, fehlende Standorte und widersprüchliche Finanzwerte bereinigt werden. Bei mehreren gleichzeitig bearbeitenden Personen und häufigen Änderungen werden jedoch Berechtigungen, Versionierung und Änderungsprotokolle besonders wichtig.
Ist der Buchwert einer Maschine mit ihrem aktuellen Marktwert gleichzusetzen?
Nein. Der Buchwert ergibt sich aus der jeweiligen bilanziellen Bewertung und den vorgenommenen Abschreibungen beziehungsweise Wertberichtigungen. Der Marktwert hängt dagegen von möglichen Verkaufspreisen und Marktbedingungen ab. Auch die technische Restnutzungsdauer ist eine eigenständige Grösse. Für Ersatzinvestitionen sollten diese Perspektiven getrennt betrachtet und mit den tatsächlichen Betriebs- und Unterhaltskosten ergänzt werden.